Accompagnement spécialisé — vente en bloc à des bailleurs sociaux, partout en France
Fiscalité de la vente en bloc

Quel est le taux de TVA pour une vente en bloc à un bailleur social ?

Le taux de TVA applicable est généralement de 5,5 % ou de 10 %, selon la nature des logements et les conditions dans lesquelles l’opération est réalisée. Vendre à un bailleur social ne détermine pas, à lui seul, le taux applicable.

5,5 %
selon montage
10 %
selon montage

Le simple fait de vendre un programme immobilier à un bailleur social ne suffit pas à déterminer le taux de TVA. Une différence de quelques points peut représenter plusieurs centaines de milliers d’euros sur une opération importante.

Pourquoi existe-t-il plusieurs taux ?

Une opération qui ne bénéficie pas automatiquement du taux réduit

La vente en bloc est une opération particulière dans laquelle un promoteur immobilier vend plusieurs logements, voire l’intégralité d’un programme, à un bailleur social. On pourrait donc penser que toutes ces opérations bénéficient automatiquement du taux réduit de 5,5 %. Ce n’est pas le cas.

La réglementation fiscale distingue plusieurs catégories de logements locatifs sociaux. Le taux applicable dépend notamment de la nature du logement, de son financement et des conditions auxquelles l’opération répond. C’est notamment pour cette raison que le taux de TVA à 5,5 % et celui de 10 % peuvent tous les deux être rencontrés dans les opérations immobilières réalisées avec des bailleurs sociaux.

Le Code général des impôts prévoit différents régimes pour les opérations portant sur des logements sociaux. Il est donc nécessaire d’étudier le montage de l’opération avant de retenir un taux dans un bilan promoteur.
Découvrez la structuration financière d’un montage financier vente en bloc, d’un cas réel clôturé ayant généré 1 million € de bénéfice

Le dossier, onglet par onglet

Ce que contient réellement le fichier

11 onglets interconnectés entre eux, présentés ci-dessous un par un : chacun est illustré en grand afin que vous puissiez visualiser le contenu réel du dossier avant de le télécharger.

01

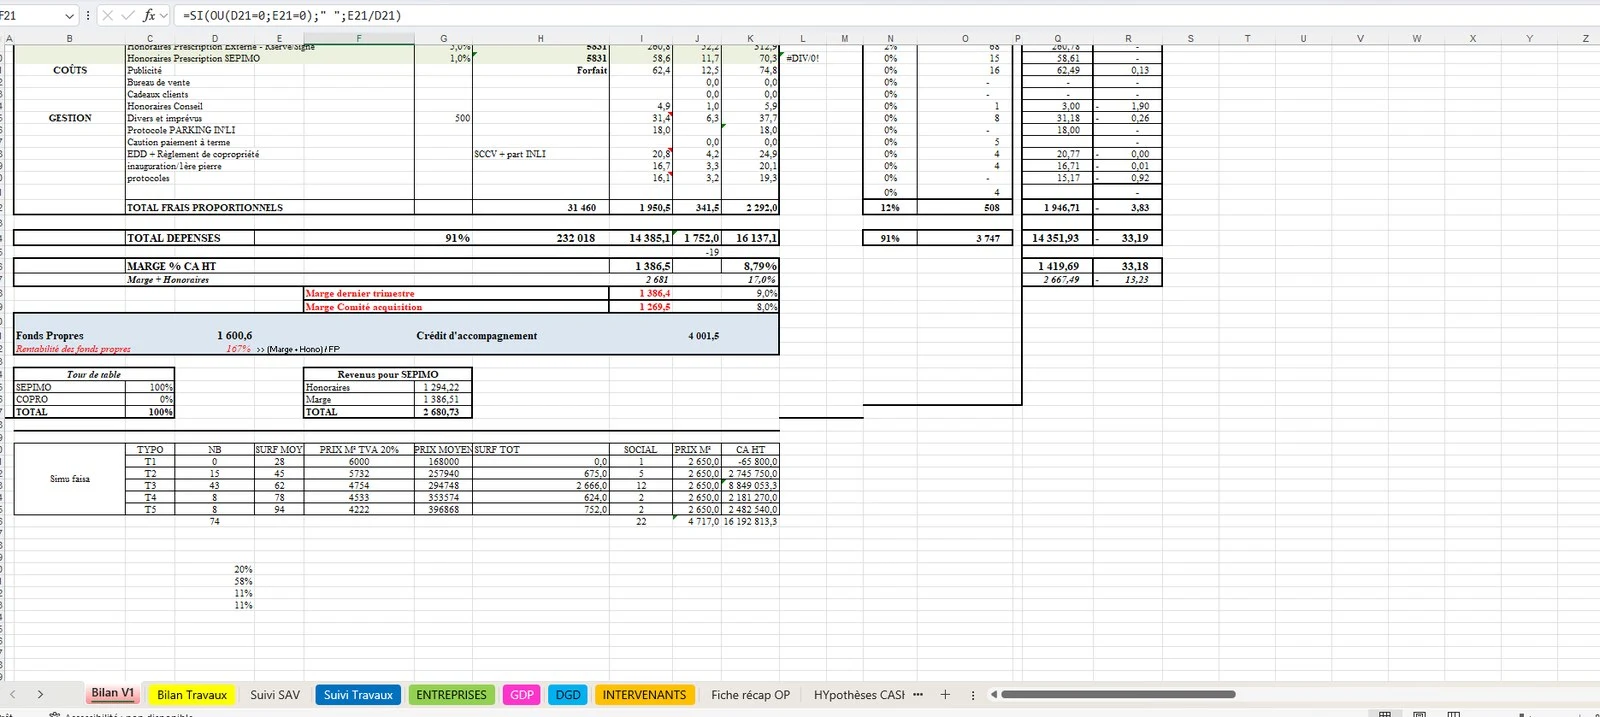
Bilan V1 : le business plan d’une VEFA avec bailleur social

Onglet — Bilan V1

Capture d'écran de l'onglet Bilan V1 du fichier Excel : marge, fonds propres, tour de table

Le bilan V1 correspond à un bilan de promotion immobilière en vente en bloc, typiquement utilisé dans un business plan de promotion immobilière avec bailleur social (VEFA). Il modélise l’ensemble des recettes d’une opération en intégrant les spécificités du logement social.

Contrairement à une vente à la découpe, le promoteur structure ici son compte de résultat d’opération autour d’un acquéreur unique ou institutionnel, avec des prix encadrés et une logique de volume. Le tableau met en évidence les niveaux de prix, les surfaces, mais aussi les impacts fiscaux, notamment avec plusieurs taux de TVA (5,5 % et 20 %). Il permet de comprendre un point clé : la marge ne se construit pas uniquement sur le prix de vente, mais sur l’équilibre global entre coûts et recettes.

Recettes intégrant le logement socialAcquéreur unique ou institutionnelTVA 5,5 % et 20 %
02

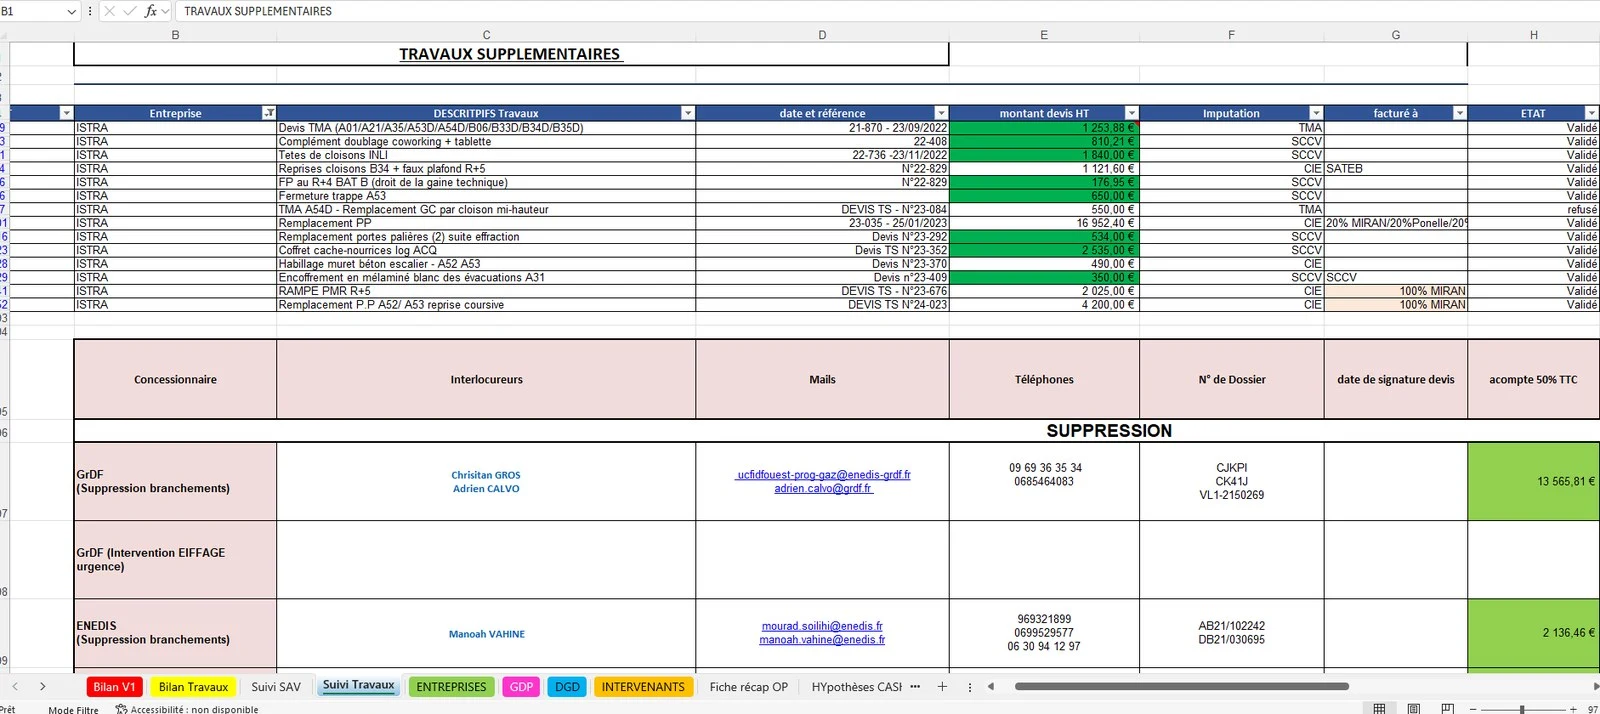
Bilan travaux : le suivi opérationnel de la construction

Onglet — Suivi Travaux

Capture d'écran de l'onglet Bilan Travaux : suivi des travaux supplémentaires, devis et statuts de validation

L’onglet bilan travaux constitue le cœur opérationnel du montage. Contrairement au bilan global, il détaille les dépenses de construction par corps d’état : démolition, gros œuvre, charpente, couverture, étanchéité et autres lots techniques, avec des statuts d’avancement comme TS validé, TMA reçu ou TMA validé.

Ce tableau fonctionne comme un véritable outil de contrôle budgétaire : comparer le prévisionnel au réel, identifier les dérives et anticiper leur impact sur la rentabilité globale — un enjeu critique quand les prix de vente sont figés en amont.

Dépenses par corps d’étatStatuts d’avancement (TS, TMA)Prévisionnel vs réel
03

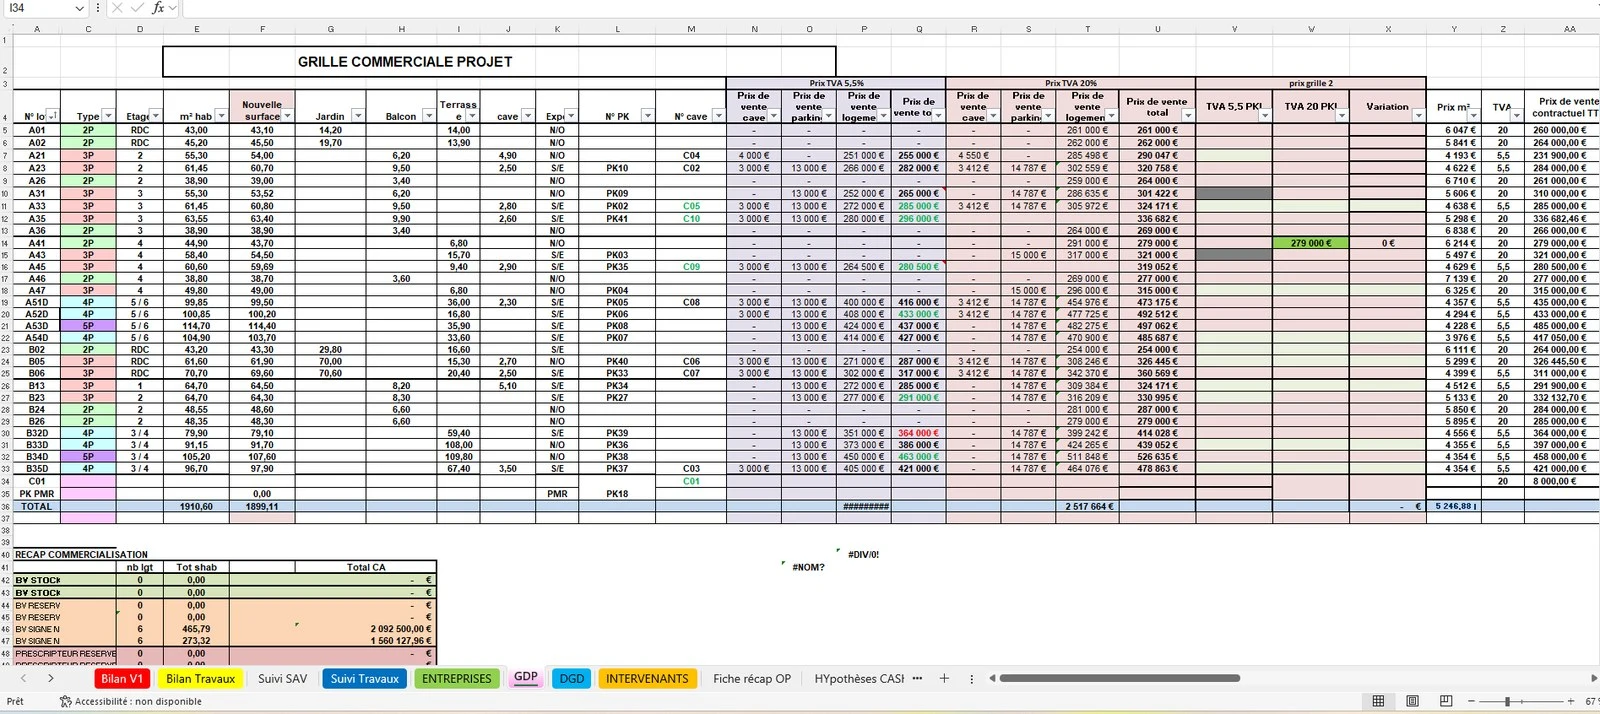
Grille commerciale : le prix, lot par lot

Onglet — Grille commerciale projet

Capture d'écran de la grille commerciale projet : prix par lot, TVA 5,5 % et 20 %, surfaces

L’onglet grille commerciale matérialise la manière dont le chiffre d’affaires est construit, lot par lot. Il descend au niveau de chaque appartement : type (T1, T2, T3…), étage, surface habitable, mais aussi jardins, balcons, caves ou terrasses via la notion de surface pondérée.

Le tableau détaille le prix au m², le prix total, ainsi que les impacts des différents taux de TVA (5,5 % pour le social, 20 % pour l’accession libre) — des variations fiscales qui modifient la perception du prix côté acquéreur et la rentabilité du promoteur.

Prix lot par lotSurface pondéréeSuivi des ventes
04

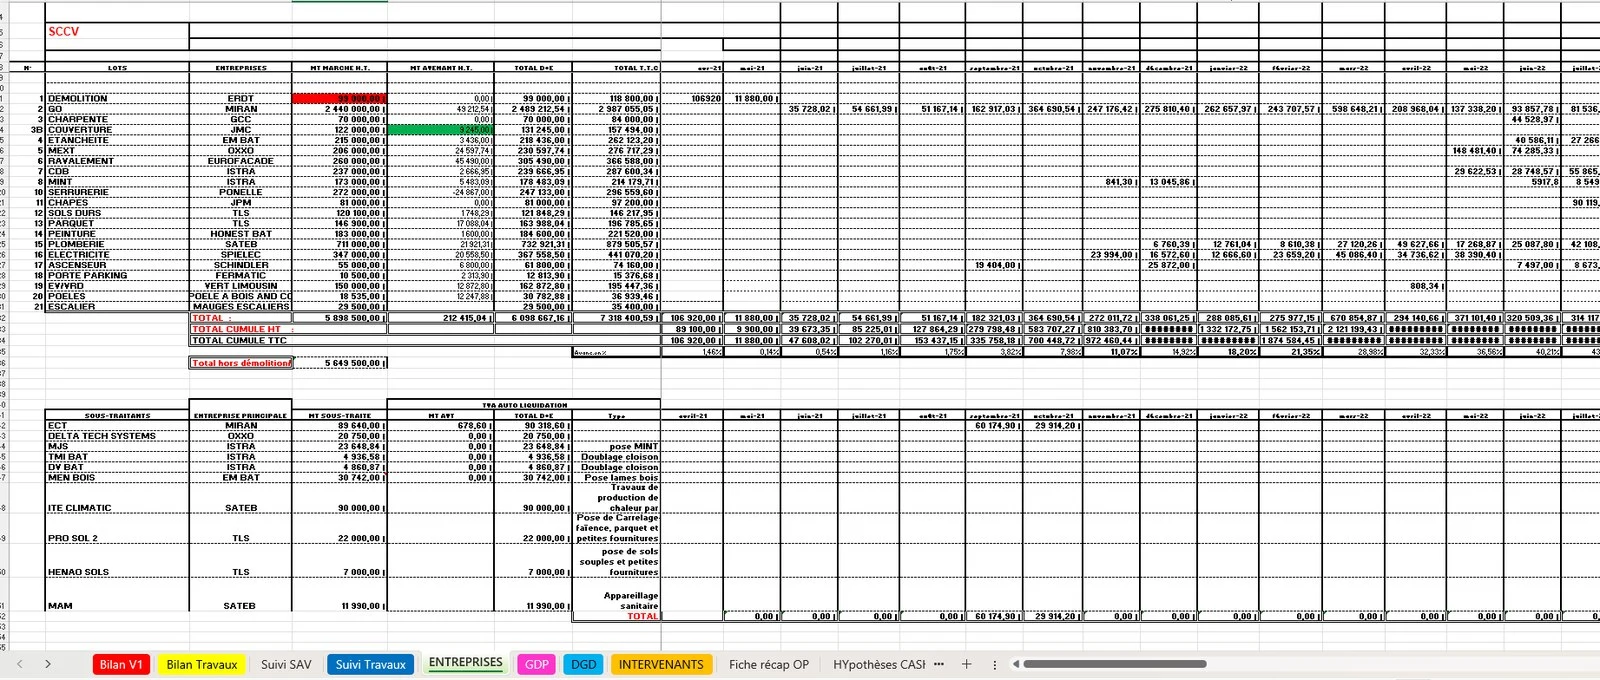
Entreprises : corps d’état, marchés et paiements

Onglet — Entreprises / SCCV

Capture d'écran de l'onglet Entreprises : lots, entreprises, marchés et suivi de trésorerie mensuel

L’onglet entreprises centralise l’ensemble des corps d’état (démolition, gros œuvre, charpente, couverture, étanchéité, second œuvre…), les entreprises retenues et les informations clés liées à leurs marchés, avec le suivi des états d’avancement et le déclenchement des appels de fonds.

Cet onglet connecte l’exécution du chantier au compte de résultat de l’opération, en contrôlant précisément les sorties de trésorerie — pour préserver la rentabilité globale du projet.

Corps d’état et entreprisesSuivi des états d’avancementAppels de fonds validés
Les deux taux applicables

Quand la TVA à 5,5 % ou à 10 % peut-elle s’appliquer ?

Le fait que l’acquéreur soit un organisme HLM ou un autre bailleur social n’est pas, à lui seul, suffisant : il faut regarder l’ensemble du montage.

5,5 %

Certains logements locatifs sociaux financés dans les conditions prévues

Le taux de 5,5 % peut notamment concerner certaines opérations portant sur des logements locatifs sociaux financés dans les conditions prévues par la réglementation — c’est notamment le cas de certains logements financés par un prêt locatif aidé d’intégration (PLAI).

Un logement vendu à un bailleur social n’est pas automatiquement soumis à 5,5 % : il faut d’abord vérifier la catégorie des logements concernés et les conditions fiscales de l’opération.
10 %

Certaines catégories de logements sociaux hors conditions du taux réduit

Le taux de 10 % peut également s’appliquer à certaines opérations de logements locatifs sociaux. Il concerne notamment certaines catégories de logements sociaux qui ne remplissent pas les conditions permettant de bénéficier du taux de 5,5 %.

Deux programmes vendus à des bailleurs sociaux peuvent présenter des caractéristiques différentes et ne pas nécessairement bénéficier du même taux de TVA.
Pour un promoteur, cela signifie concrètement qu’il ne faut pas simplement ouvrir son bilan promoteur et inscrire « TVA 5,5 % » parce que l’acquéreur est un bailleur social. Cette vérification doit être faite suffisamment tôt, car elle peut avoir un impact direct sur l’équilibre financier de l’opération.
Impact sur le bilan promoteur

Une différence de taux qui se chiffre en centaines de milliers d’euros

Sur une opération immobilière de plusieurs millions d’euros, le taux de TVA ne peut pas être considéré comme un simple détail comptable. Il peut modifier la présentation du prix de vente, les flux de trésorerie et l’analyse globale de la rentabilité.

Vente en bloc de 10 000 000 € HTMontant de TVAPrix TTC
Avec une TVA à 5,5 %550 000 €10 550 000 €
Avec une TVA à 10 %1 000 000 €11 000 000 €
Écart entre les deux taux450 000 €
Un point à clarifier dès la négociation

Prix de vente HT ou TTC : une distinction essentielle

Lorsqu’un promoteur négocie une vente en bloc avec un bailleur social, une question doit être posée dès le départ : le prix annoncé est-il exprimé HT ou TTC ? Le même prix HT conduit à deux montants TTC différents selon le taux applicable.

Programme négocié à 2 000 000 € HTMontant TTC
Avec une TVA de 5,5 %2,11 M€
Avec une TVA de 10 %2,2 M€
À l’inverse, si le prix négocié est présenté directement comme un prix TTC, il faudra retrouver le montant HT correspondant au taux de TVA applicable. Cette précision doit être parfaitement claire dans les échanges entre le promoteur et le bailleur social.
Bonnes pratiques de montage

La TVA doit être intégrée dès le début du montage

La question de la TVA ne devrait pas être traitée à la fin du bilan promoteur. Cela permet d’éviter de construire un bilan sur une hypothèse de TVA qui devra ensuite être corrigée — une correction qui peut avoir des conséquences importantes sur la marge affichée.

  • Intégrer dès le départ les caractéristiques de l’opération : nombre de logements, surfaces, typologies, destination, financement, prix de vente envisagé et régime fiscal
  • Une opération qui semblait présenter une marge intéressante avec une hypothèse de TVA donnée peut afficher un résultat différent une fois le régime fiscal réellement applicable déterminé
  • Tenir compte de la réglementation applicable au moment où l’opération est réalisée : une opération conçue aujourd’hui mais livrée plusieurs années plus tard doit faire l’objet d’une vérification du régime fiscal applicable à sa date de réalisation
La règle la plus importante à retenir : vendre en bloc à un bailleur social ne signifie pas automatiquement appliquer une TVA à 5,5 %. Le taux dépend du régime fiscal applicable à l’opération — il faut examiner la nature des logements, leur financement et les conditions prévues par les textes fiscaux.
Spécificité de la vente en bloc

Ne pas raisonner uniquement en prix au logement ou au m²

Dans une vente en bloc, le prix est souvent négocié globalement avec le bailleur social. Le promoteur peut donc être tenté de raisonner uniquement en termes de prix au logement ou de prix au mètre carré. Ce serait insuffisant.

Pour analyser correctement l’opération, il faut également comprendre comment la TVA intervient dans le prix de vente et dans le bilan financier. Le taux retenu doit être cohérent avec le montage juridique et fiscal de l’opération — c’est cette approche qui permet ensuite de comparer correctement le prix de vente avec le prix de revient et de déterminer la marge réelle du programme.

Que faut-il retenir

Aucun taux unique applicable à toutes les opérations

Il n’existe pas un taux unique de TVA applicable à toutes les ventes en bloc à un bailleur social. Le taux peut être de 5,5 % ou de 10 %, selon les caractéristiques de l’opération et les conditions prévues par la réglementation.

5,5 %

Logements locatifs sociaux dans les conditions prévues

Peut notamment concerner certains logements financés par PLAI.

10 %

Autres catégories de logements locatifs sociaux

S’applique aux opérations qui ne remplissent pas les conditions du taux réduit.

0

Jamais en fonction de l’acquéreur seul

Le taux ne doit jamais être déterminé uniquement en fonction de l’identité du vendeur ou de l’acquéreur.

Pour un promoteur immobilier, cette vérification doit être réalisée avant de finaliser son bilan promoteur, car le taux de TVA peut avoir un impact significatif sur le prix de vente, les flux financiers et la rentabilité finale de l’opération. La réglementation fiscale pouvant évoluer, le taux applicable doit toujours être vérifié au regard des textes en vigueur et des caractéristiques précises de l’opération concernée.
Pour aller plus loin

Approfondir chaque sujet

Cas réel

Vente en bloc à un bailleur social

Le bilan financier complet, chiffré et illustré onglet par onglet, d’une opération réelle clôturée à 1,3 M€ de marge.

Voir le cas réel →
Ressources

Blog

Analyses, méthodes et retours d’expérience sur la structuration financière et la vente en bloc à des bailleurs sociaux.

Lire le blog →
Accompagnement

Un accompagnement dédié

Qu’il s’agisse d’une vente en bloc à un bailleur social, à une foncière ou à un investisseur institutionnel, une stratégie adaptée permet de maximiser les chances de réussite du projet.

Nous contacter →

Vérifiez l’impact de la TVA sur votre propre opération

Le cas réel téléchargeable détaille, onglet par onglet, la structuration financière et fiscale complète d’une vente en bloc à un bailleur social.