Accompagnement spécialisé — vente en bloc à des bailleurs sociaux, partout en France


Cas réel clôturé — programme mixte accession & logement social

Vente en bloc à un bailleur social : le cas réel clôturé à 1,3 M€ de marge

Le bilan d’un montage financier complet, chiffré et illustré onglet par onglet : structuration financière, marge, financement et trésorerie d’un programme réel, analysé jusqu’à sa clôture.

✓Opération réelle, clôturée économiquement
✓Chiffres vérifiés poste par poste
✓11 onglets Excel
Marge en fin d’opération
1,386 M€
soit 15,0 % du chiffre d’affaires HT
167 %
Rentabilité des fonds propres
1,6 M€
Fonds propres investis
4,0 M€
Crédit d’accompagnement
17,0 %
Marge + honoraires / CA HT
✓Travaux hors marché intégrés
✓TMA, SAV et litiges réels
✓DGD tardifs pris en compte
✓Sans simplification théorique
Définition

Qu’est-ce que la vente en bloc à un bailleur social ?

La vente en bloc à un bailleur social est la cession d’un immeuble ou d’un programme immobilier entier à un organisme HLM, qui achète plusieurs logements d’un coup pour les louer comme logements sociaux en France.

Le document

Découvrez la structuration financière d’une vente en bloc, d’un cas réel clôturé

C’est un document financier Excel de 11 onglets, tous interconnectés les uns aux autres : l’outil métier du promoteur, habituellement gardé comme un secret industriel.

En 2026, le business model des promoteurs a basculé. Le logement social s’impose comme le pilier des montages financiers et la clé pour rassurer les banquiers. Maîtriser ce modèle économique n’est plus un avantage : c’est une condition de survie pour les nouveaux promoteurs.

Ce document est un cas réel complet de programme mixte intégrant une vente en bloc de logements sociaux, analysé jusqu’à la clôture financière finale. Il permet de comprendre concrètement :

  • Comment se structure financièrement un projet accession + logement social
  • Comment la vente en bloc sécurise le chiffre d’affaires et la trésorerie
  • Comment la marge évolue réellement entre le montage et la fin d’opération
  • Comment un projet à marge maîtrisée peut générer une forte rentabilité des fonds propres
« Avoir un bilan promoteur ne sert à rien tant qu’on ne sait pas lire ce qu’il sous entend. »
Extrait de la présentation du dossier à découvrir  un peu plus bas
Travaux hors marché
TMA
SAV
Litiges
DGD tardifs

S’appuie sur l’outil métier bilan promoteur Excel, conçu pour le montage financier de la promotion immobilière en logement social.

Chiffres de marge clés (réels)

Les résultats financiers de l’opération

1,386 M€
14,79 % du CA HT
Marge projet HT
2,681 M€
17,0 % du CA HT
Marge + honoraires promoteur
1,269 M€
8,0 % du CA HT
Marge comité d’acquisition
1,386 M€
15,0 % du CA HT
Marge en fin d’opération
1,6 M€
Fonds propres investis
4,0 M€
Crédit d’accompagnement
167 %
Rentabilité des fonds propres
Le dossier, onglet par onglet

Ce que contient réellement le fichier

11 onglets interconnectés entre eux, présentés ci-dessous un par un : chacun est illustré en grand afin que vous puissiez visualiser le contenu réel du dossier avant de le télécharger.
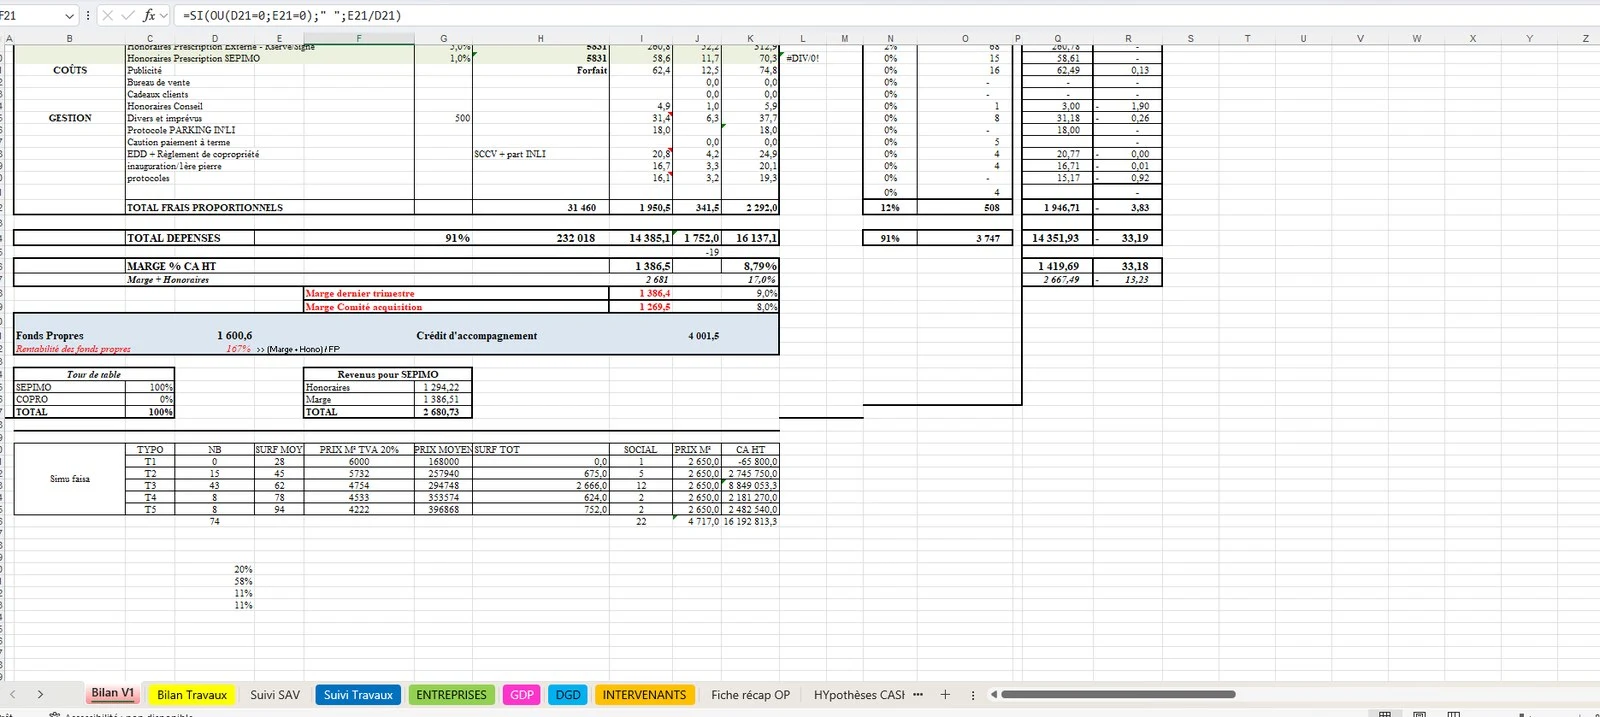
01

Bilan V1 : le business plan d’une VEFA avec bailleur social

Onglet — Bilan V1
Capture d'écran de l'onglet Bilan V1 du fichier Excel : marge, fonds propres, tour de table

Le bilan V1 correspond à un bilan de promotion immobilière en vente en bloc, typiquement utilisé dans un business plan de promotion immobilière avec bailleur social (VEFA). Il modélise l’ensemble des recettes d’une opération en intégrant les spécificités du logement social.

Contrairement à une vente à la découpe, le promoteur structure ici son compte de résultat d’opération autour d’un acquéreur unique ou institutionnel, avec des prix encadrés et une logique de volume. Le tableau met en évidence les niveaux de prix, les surfaces, mais aussi les impacts fiscaux, notamment avec plusieurs taux de TVA (5,5 % et 20 %). Il permet de comprendre un point clé : la marge ne se construit pas uniquement sur le prix de vente, mais sur l’équilibre global entre coûts et recettes.
Recettes intégrant le logement social Acquéreur unique ou institutionnel TVA 5,5 % et 20 %
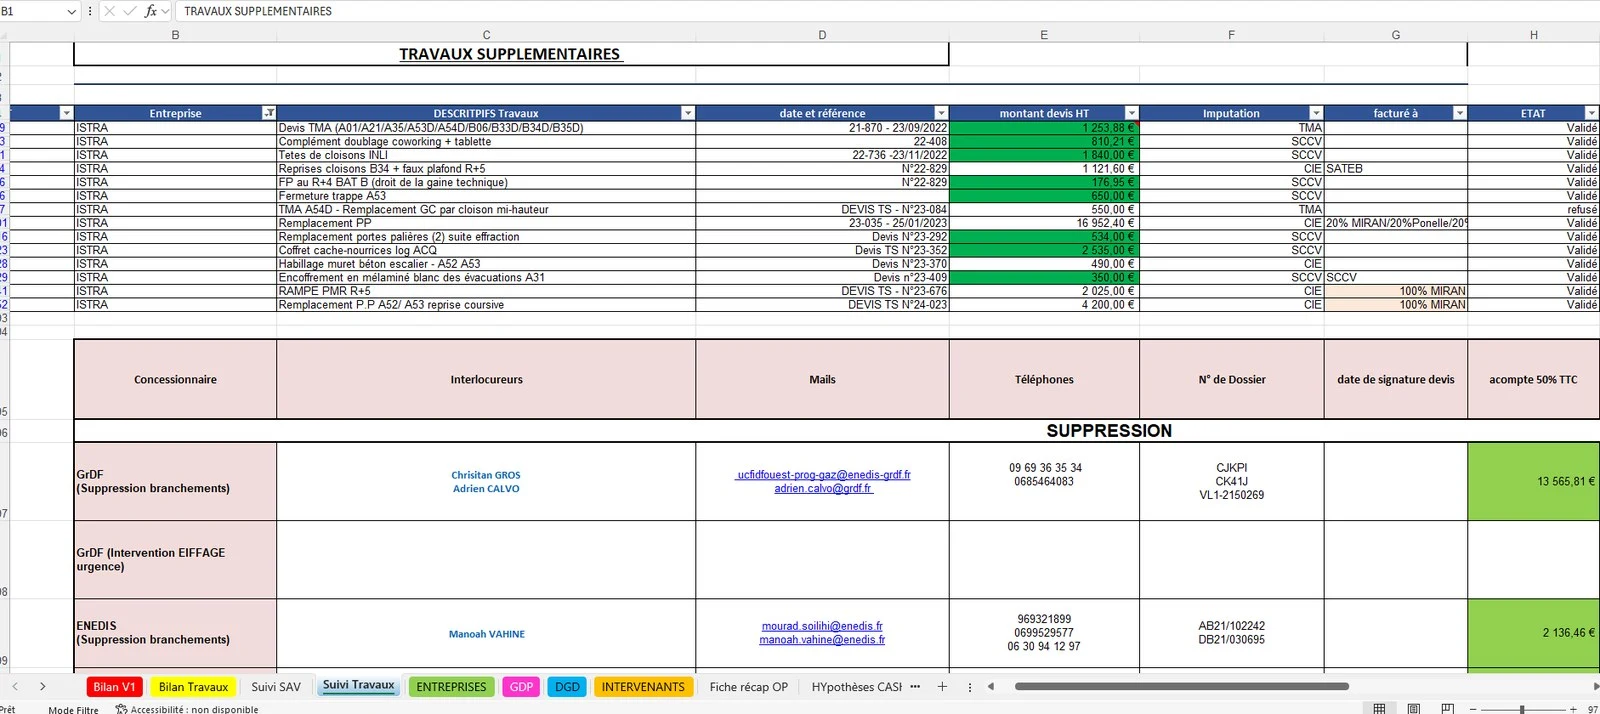
02

Bilan travaux : le suivi opérationnel de la construction

Onglet — Suivi Travaux
Capture d'écran de l'onglet Bilan Travaux : suivi des travaux supplémentaires, devis et statuts de validation

L’onglet bilan travaux constitue le cœur opérationnel du montage. Contrairement au bilan global, il détaille les dépenses de construction par corps d’état : démolition, gros œuvre, charpente, couverture, étanchéité et autres lots techniques, avec des statuts d’avancement comme TS validé, TMA reçu ou TMA validé.

Ce tableau fonctionne comme un véritable outil de contrôle budgétaire : comparer le prévisionnel au réel, identifier les dérives et anticiper leur impact sur la rentabilité globale — un enjeu critique quand les prix de vente sont figés en amont.
Dépenses par corps d’état Statuts d’avancement (TS, TMA) Prévisionnel vs réel
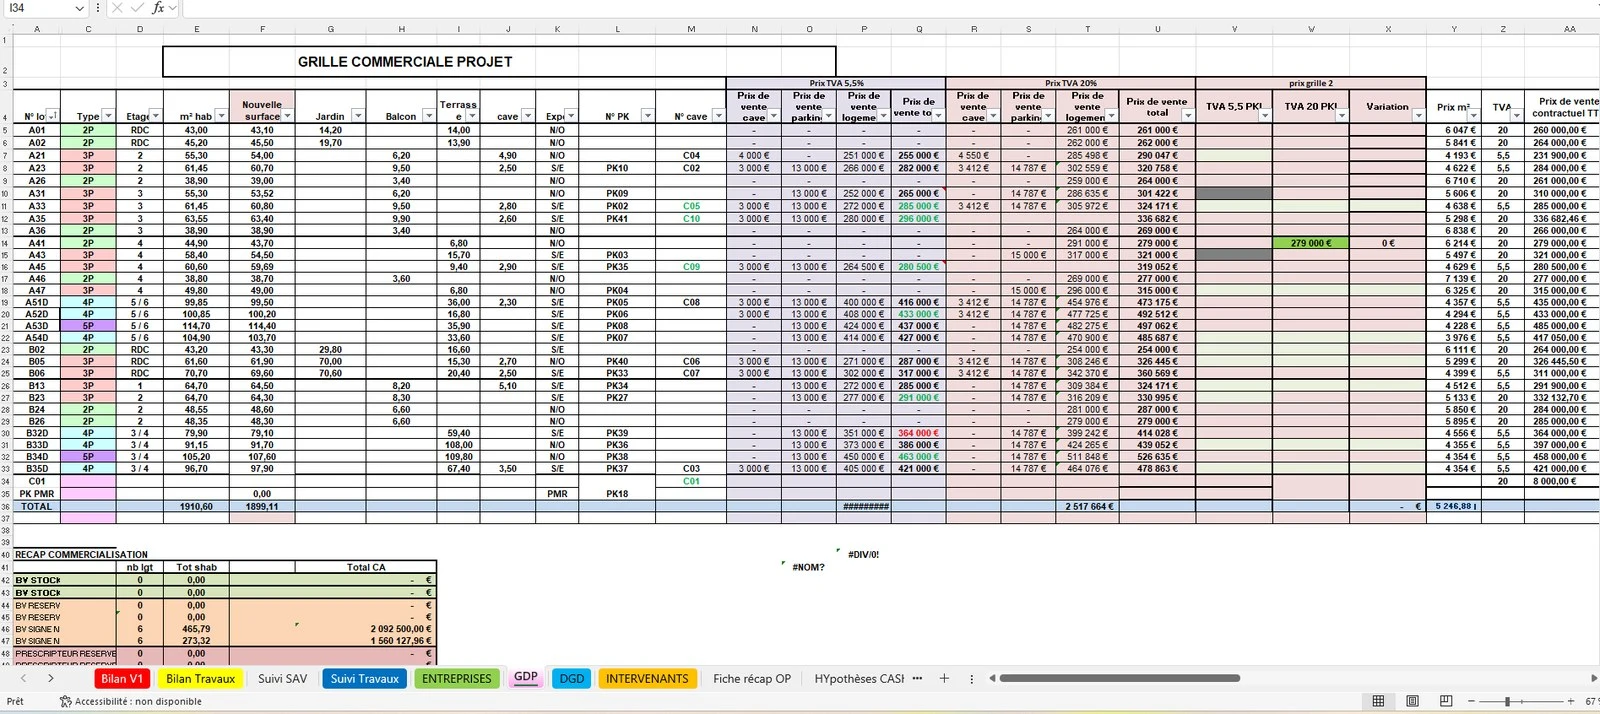
03

Grille commerciale : le prix, lot par lot

Onglet — Grille commerciale projet
Capture d'écran de la grille commerciale projet : prix par lot, TVA 5,5 % et 20 %, surfaces

L’onglet grille commerciale matérialise la manière dont le chiffre d’affaires est construit, lot par lot. Il descend au niveau de chaque appartement : type (T1, T2, T3…), étage, surface habitable, mais aussi jardins, balcons, caves ou terrasses via la notion de surface pondérée.

Le tableau détaille le prix au m², le prix total, ainsi que les impacts des différents taux de TVA (5,5 % pour le social, 20 % pour l’accession libre) — des variations fiscales qui modifient la perception du prix côté acquéreur et la rentabilité du promoteur.
Prix lot par lot Surface pondérée Suivi des ventes
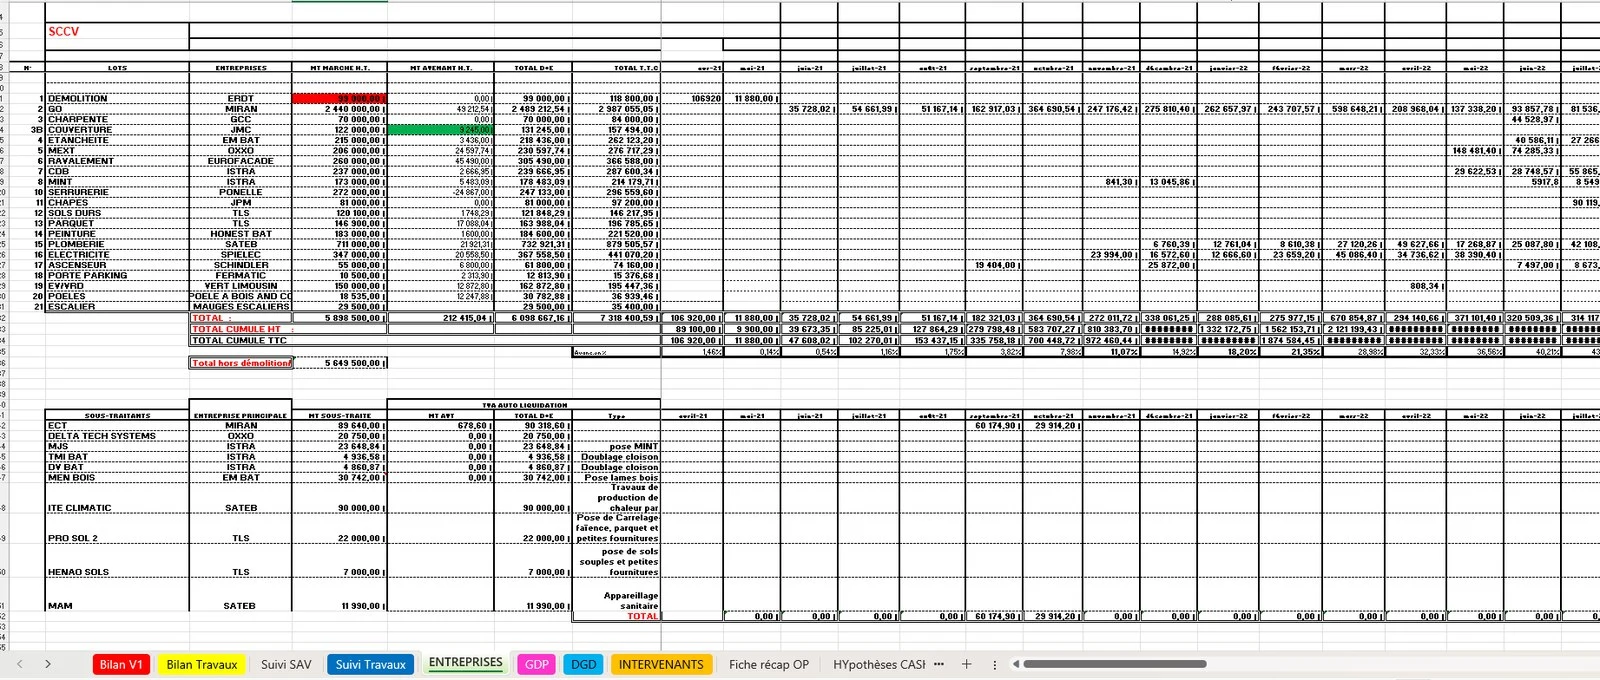
04

Entreprises : corps d’état, marchés et paiements

Onglet — Entreprises / SCCV
Capture d'écran de l'onglet Entreprises : lots, entreprises, marchés et suivi de trésorerie mensuel

L’onglet entreprises centralise l’ensemble des corps d’état (démolition, gros œuvre, charpente, couverture, étanchéité, second œuvre…), les entreprises retenues et les informations clés liées à leurs marchés, avec le suivi des états d’avancement et le déclenchement des appels de fonds.

Cet onglet connecte l’exécution du chantier au compte de résultat de l’opération, en contrôlant précisément les sorties de trésorerie — pour préserver la rentabilité globale du projet.

Corps d’état et entreprises Suivi des états d’avancement Appels de fonds validés
Pour un professionnel qui n’a jamais réalisé de vente en bloc logement social, ce document permet de comprendre en quelques lectures un modèle qu’il faudrait normalement plusieurs projets pour maîtriser.
C’est un outil de montée en compétence et d’aide à la décision, fondé sur un projet réel, livré et économiquement clôturé.
Pourquoi ce dossier

La réalité du métier, sans simplification

Le fichier intègre la réalité complète du métier de promoteur : travaux hors marché, TMA, SAV, litiges, DGD tardifs — sans approche théorique ni simplification excessive.

Vous pouvez ensuite l’utiliser comme modèle de référence et l’adapter à vos propres projets de promotion immobilière, pour construire votre propre outil métier de structuration financière sur des bases éprouvées par un cas réel.

Télécharger le cas réel
Contenu pédagogique

Vente en bloc immobilière : définition, fonctionnement et avantages

La vente en bloc est une opération immobilière qui consiste à vendre plusieurs logements, un immeuble entier ou un programme immobilier complet à un seul acquéreur, en une seule transaction — contrairement à la vente à la découpe, où chaque lot est vendu séparément à différents acheteurs.

Ce que peut concerner une vente en bloc

  • Un immeuble d’habitation existant
  • Un programme immobilier neuf
  • Une résidence étudiante
  • Une résidence seniors
  • Une résidence de tourisme
  • Un ensemble de logements intermédiaires
  • Une opération réalisée en VEFA

Les étapes d’une vente en bloc

  • Analyse du foncier et étude de faisabilité
  • Élaboration du bilan promoteur
  • Identification des acquéreurs potentiels
  • Négociation des conditions commerciales
  • Signature de la promesse ou du contrat de réservation
  • Signature de l’acte de vente ou du contrat VEFA
  • Suivi de la construction et livraison

Vente en bloc à un investisseur institutionnel

La vente en bloc peut aussi être réalisée au profit d’investisseurs institutionnels : compagnies d’assurance, fonds d’investissement, foncières, sociétés de gestion immobilière, investisseurs patrimoniaux — souvent pour constituer rapidement un patrimoine générateur de revenus locatifs, notamment dans les grandes métropoles et zones à forte tension locative.

Pour le promoteur, la vente en bloc à un bailleur social présente plusieurs avantages

  • Sécurisation des pré-commercialisations
  • Amélioration du financement bancaire
  • Réduction du risque d’invendus
  • Accélération de la commercialisation
  • Meilleure visibilité financière du projet
Vente en blocVente à la découpe
Rapidité, sécurité, simplification des opérationsPrix global potentiellement plus élevé
Un acquéreur unique, risque commercial réduitDavantage de temps et de moyens commerciaux
Financement bancaire facilitéChaque lot vendu individuellement

Sécurisation financière

La cession d’un nombre important de logements à un acquéreur unique réduit considérablement le risque commercial.

Gain de temps

Le promoteur évite la commercialisation lot par lot et simplifie la gestion administrative des ventes.

Amélioration du financement

Les établissements bancaires apprécient les opérations bénéficiant d’engagements de vente en bloc, car elles réduisent l’incertitude commerciale.

Réduction des coûts commerciaux

Moins de campagnes marketing, moins de négociations individuelles et moins de frais de commercialisation.

Limites à connaître

  • Prix parfois inférieur à une commercialisation au détail
  • Dépendance à un nombre limité d’acquéreurs
  • Négociations plus techniques
  • Exigences particulières des investisseurs ou bailleurs

Faire appel à un expert permet de

  • Identifier les acquéreurs pertinents
  • Optimiser le bilan promoteur
  • Négocier les meilleures conditions de vente
  • Sécuriser les aspects contractuels
  • Améliorer la rentabilité globale de l’opération
Réglementation et droit de préemption — certaines ventes en bloc d’immeubles d’habitation peuvent être soumises à des règles spécifiques destinées à protéger les occupants. Selon la nature du bien, le nombre de logements concernés et la situation des locataires, des obligations particulières peuvent s’appliquer, notamment en matière d’information des occupants ou de droit de préemption. Une analyse juridique préalable est essentielle avant toute opération de vente en bloc.
Fonctionnement

Vente en bloc à un bailleur social : comment ça se passe

Le porteur de projet vend un ensemble de logements à un organisme social avant construction, en négociant emplacement, typologie, prix et conditions contractuelles.

01

Analyse du foncier et du montage d’opération

Vérifier le terrain, le PLU, la faisabilité technique et la rentabilité opérationnelle.

02

Identification et approche du bailleur social

Trouver un organisme compatible avec l’emplacement et le programme.

03

Négociation commerciale et contractualisation VEFA

Définir prix, surfaces et modalités de paiement.

04

Suivi de la construction et de la livraison

Contrôler le chantier et la conformité des logements.

Pour aller plus loin

Approfondir chaque sujet

Fiscalité

TVA et vente en bloc

Le traitement de la TVA (5,5 % logement social, 20 % accession libre) dans le montage d’une vente en bloc.

Consulter la page TVA →
Ressources

Blog

Analyses, méthodes et retours d’expérience sur la structuration financière et la vente en bloc à des bailleurs sociaux.

Lire le blog →
Accompagnement

Un accompagnement dédié

Qu’il s’agisse d’une vente en bloc à un bailleur social, à une foncière ou à un investisseur institutionnel, une stratégie adaptée permet de maximiser les chances de réussite du projet.

Nous contacter →
Questions fréquentes

Tout ce qu’il faut savoir avant de se lancer

Les réponses aux questions les plus posées par les promoteurs et investisseurs avant une opération de vente en bloc à un bailleur social.

Qu’est-ce que la vente en bloc à un bailleur social ?+

C’est la cession d’un immeuble ou d’un programme immobilier entier à un organisme HLM, qui achète plusieurs logements d’un coup pour les louer comme logements sociaux en France — par opposition à une vente à la découpe, où chaque lot est vendu séparément à différents acheteurs.

Quel est le taux de TVA applicable à une vente en bloc à un bailleur social ?+

Généralement 5,5 % ou 10 %, selon la nature des logements, leur financement et les conditions de l’opération. Le fait que l’acquéreur soit un bailleur social ne suffit pas, à lui seul, à déterminer le taux applicable. Voir le détail des deux taux →

Quels sont les avantages d’une vente en bloc pour le promoteur ?+

Elle sécurise la pré-commercialisation, facilite le financement bancaire, réduit le risque d’invendus, accélère la commercialisation et offre une meilleure visibilité financière du projet, grâce à un acquéreur unique plutôt qu’une vente lot par lot.

Quelles sont les limites à connaître avant de se lancer ?+

Le prix obtenu est parfois inférieur à une commercialisation au détail, le promoteur dépend d’un nombre limité d’acquéreurs, les négociations sont plus techniques et les bailleurs sociaux ou investisseurs peuvent imposer des exigences particulières sur le programme.

Quelles sont les étapes d’une opération de vente en bloc ?+

Analyse du foncier et étude de faisabilité, élaboration du bilan promoteur, identification des acquéreurs potentiels, négociation des conditions commerciales, signature de la promesse ou du contrat VEFA, puis suivi de la construction jusqu’à la livraison.

Que contient exactement le dossier Excel téléchargeable ?+

Un document financier de 11 onglets interconnectés, l’outil métier du promoteur : bilan V1 (business plan), bilan travaux (suivi par corps d’état), grille commerciale (prix lot par lot) et suivi des entreprises — chacun illustré avec les captures réelles du fichier avant téléchargement.

La vente en bloc concerne-t-elle uniquement les bailleurs sociaux ?+

Non. Elle peut aussi être réalisée au profit d’investisseurs institutionnels — compagnies d’assurance, fonds d’investissement, foncières, sociétés de gestion immobilière — notamment pour constituer rapidement un patrimoine locatif dans les grandes métropoles et zones à forte tension locative.

Accédez à un cas réel de vente en bloc à un bailleur social

Téléchargez le bilan financier complet d’une opération clôturée et découvrez les clés de ce modèle.

Contact

Un projet de vente en bloc à un bailleur social ?

Nous accompagnons les projets de vente en bloc à des bailleurs sociaux partout en France, pour sécuriser la commercialisation de votre programme immobilier.

Parlons de votre opération

Décrivez-nous votre programme et vos contraintes de montage : nous reviendrons vers vous pour évoquer la meilleure stratégie de commercialisation.

Accéder au formulaire de contact

Ou appelez-nous directement au 06 51 86 68 47

Home image controls
Update these Elementor Image widgets to change the visible Excel screenshots on the Home page.
Image 01 – Bilan V1
Capture d'écran de l'onglet Bilan V1 du fichier Excel : marge, fonds propres, tour de table
Image 02 – Bilan Travaux
Capture d'écran de l'onglet Bilan Travaux : suivi des travaux supplémentaires, devis et statuts de validation
Image 03 – Grille commerciale
Capture d'écran de la grille commerciale projet : prix par lot, TVA 5,5 % et 20 %, surfaces
Image 04 – Entreprises
Capture d'écran de l'onglet Entreprises : lots, entreprises, marchés et suivi de trésorerie mensuel