
VEFA bailleur social : définition
La VEFA avec un bailleur social, également appelée VEFA sociale, est une vente en l’état futur d’achèvement dans laquelle un promoteur immobilier ou un autre vendeur cède à un organisme d’habitations à loyer modéré (HLM) ou, dans les conditions prévues par la loi, à une société d’économie mixte (SEM) des logements qui font partie d’un programme de construction.
Juridiquement, l’article L.261-3 du Code de la construction et de l’habitation (CCH) définit la VEFA comme un contrat par lequel le vendeur transfère immédiatement à l’acquéreur ses droits sur le sol et la propriété des constructions existantes. Les ouvrages à venir deviennent ensuite la propriété de l’acquéreur au fur et à mesure de leur réalisation, tandis que le prix est payé progressivement selon l’avancement des travaux. Le vendeur conserve les pouvoirs de maître d’ouvrage jusqu’à la réception des travaux.
Dans le cas particulier d’une acquisition par un bailleur social, l’article L.433-2 du CCH prévoit qu’un organisme HLM mentionné à l’article L.411-2 ou une société d’économie mixte peut acquérir des logements inclus dans un programme de construction lorsque celui-ci a été établi par un tiers et que les demandes de permis de construire ont déjà été déposées.
Concrètement, une VEFA avec un bailleur social permet donc à un promoteur de construire un programme immobilier puis d’en vendre tout ou partie à un bailleur social, qui en devient progressivement propriétaire au fur et à mesure de l’avancement de la construction. Le promoteur reste maître d’ouvrage jusqu’à la réception des travaux.
La VEFA sociale constitue ainsi un mode d’acquisition de logements permettant à un bailleur social d’intégrer des logements neufs à son patrimoine sans assurer lui-même la réalisation de l’ensemble du programme de construction.
« Comprenez comment une opération réelle de promotion immobilière avec vente en bloc et VEFA BAILLEUR SOCIAL a généré plus d’un million d’euros de bénéfice en 2026 afin de sécuriser votre propre projet ,cet Exemple de modèle de bilan promoteur Excel à télécharger immédiatement pour automatiser vos propres tableurs, fiabiliser vos lignes de coûts et structurer une opération clé en main immédiatement exploitable. »
Il permet de comprendre concrètement :
- comment se structure financièrement un projet accession libre + logement social,
- comment la vente en bloc sécurise le chiffre d’affaires et la trésorerie,
- comment la marge évolue réellement entre le montage et la fin d’opération,
- comment un projet à marge maîtrisée peut générer une forte rentabilité des fonds propres.
Chiffres de marge clés (réels)
- Marge projet HT : 1,386 M€
→ 14,79 % du CA HT - Marge + honoraires promoteur : 2,681 M€
→ 17,0 % du CA HT - Marge comité d’acquisition : 1,269 M€
→ 8,0 % du CA HT - Marge en fin d’opération : 1,386 M€
→ 15,0 % du CA HT
Structure financière associée
- Fonds propres investis : 1,6 M€
- Crédit d’accompagnement : 4,0 M€
- Rentabilité des fonds propres : 167 %
Le fichier Excel à télécharger intègre la réalité complète du métier de promoteur : travaux hors marché, TMA, SAV, litiges, DGD tardifs, sans approche théorique ni simplification excessive.
Valeur principale
Pour un professionnel non expérimenté si c »est votre cas, ce document Excel à télécharger permet de comprendre en quelques lectures un modèle qu’il faudrait normalement plusieurs projets pour maîtriser.
C’est un outil de montée en compétence et d’aide à la décision, fondé sur un projet réel, livré et économiquement clôturé. Vous pourrez ensuite l’utiliser comme modèle de référence Excel et l’adapter à vos propres projets de promotion immobilière afin de construire votre propre outil métier Excel de structuration financière sur des bases éprouvées par un cas réel.
Téléchargez-le dès maintenant en cliqupant ici
« Chaque onglet est illustré ci-dessous afin que vous puissiez visualiser le contenu réel du dossier avant de le télécharger. »
Contact direct: Richard Emouk Expert en promotion immobilière
📞06 51 86 68 47
Voici l’exacte feuille de route financière des 11 onglets qui ont généré plus de 1 000 000 € de profit réel sur une opération clôturée. Regardez comment font les professionnels du top niveau, ligne par ligne. »
Bilan promotion immobilière vente en bloc exemple Excel : comprendre le business plan d’une VEFA avec bailleur social
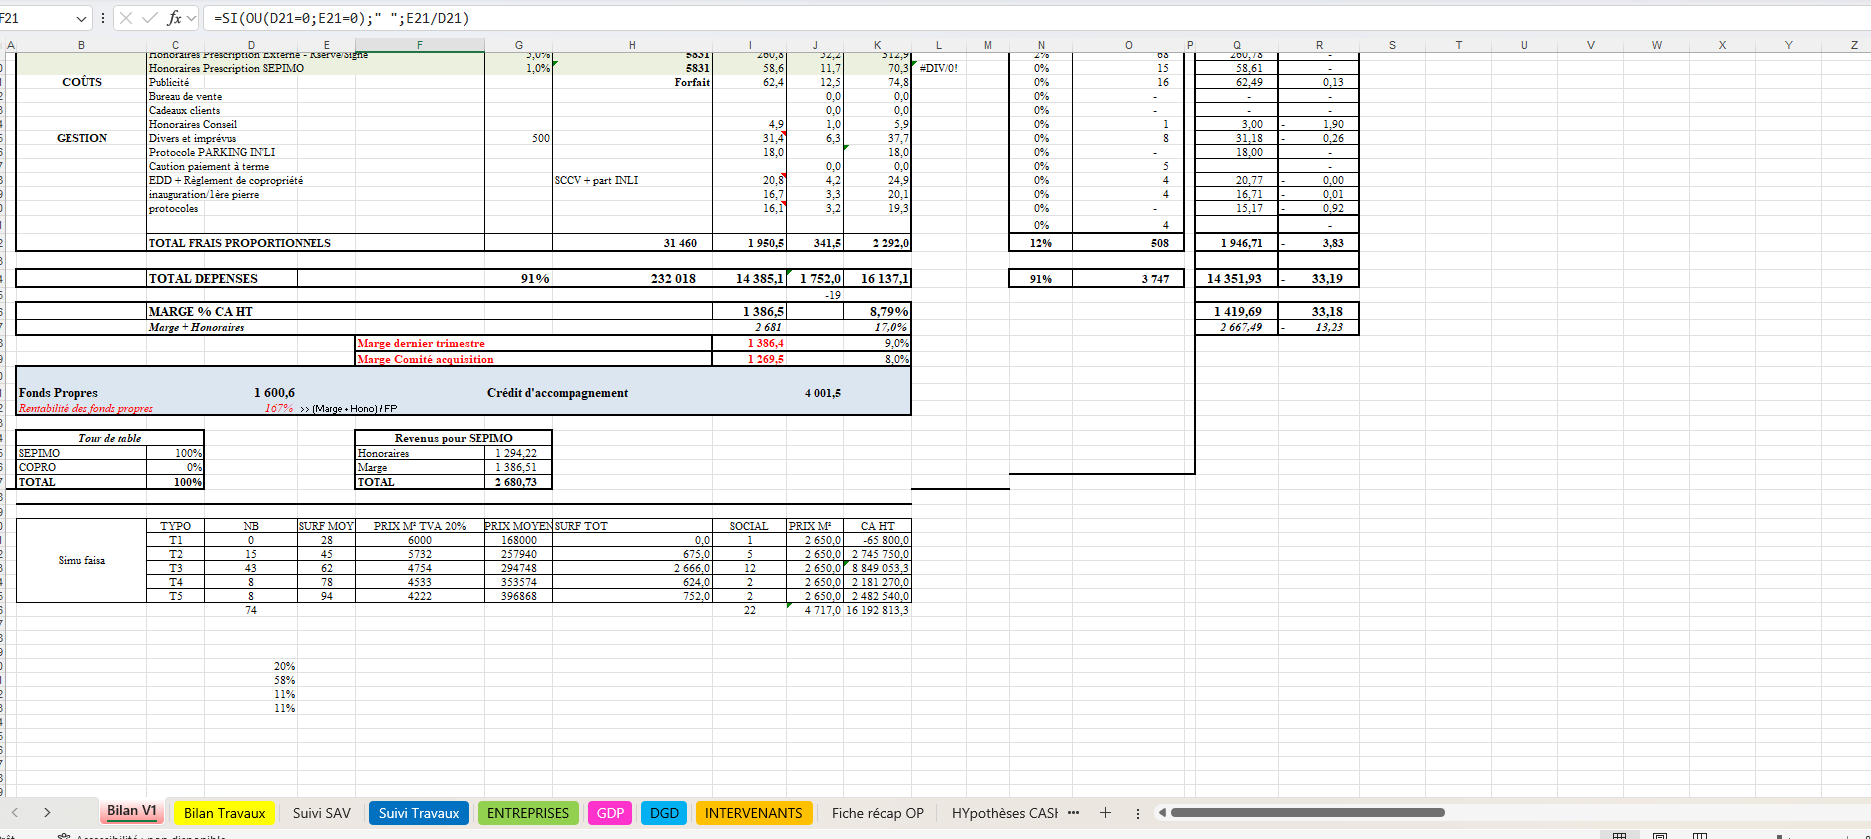
Le bilan V1 que vous analysez correspond concrètement à un bilan de promotion immobilière en vente en bloc, typiquement utilisé dans un business plan de promotion immobilière avec bailleur social (VEFA). Ce type de document, souvent construit sous format Excel, permet de modéliser l’ensemble des recettes d’une opération en intégrant les spécificités du logement social.
Contrairement à une vente à la découpe, le promoteur structure ici son compte de résultat d’opération immobilière en vente en bloc autour d’un acquéreur unique ou institutionnel. Cela implique une négociation globale en amont, avec des prix encadrés et une logique de volume. Le tableau met ainsi en évidence les niveaux de prix, les surfaces, mais aussi les impacts fiscaux, notamment avec plusieurs taux de TVA (5,5 % et 20 %), caractéristiques des montages en VEFA avec bailleur social.
Ce type de modèle de bilan promoteur en logement social VEFA permet également de comprendre un point clé : la marge ne se construit pas uniquement sur le prix de vente, mais sur l’équilibre global entre coûts et recettes. C’est là qu’intervient la notion de tableau de marge promoteur VEFA bailleur social, indispensable pour piloter la rentabilité.
Pour un investisseur ou un futur promoteur, ce document est une base essentielle : il sert à anticiper les gains réels, sécuriser le montage financier et valider la viabilité du projet avant même son lancement. Télécherger un exemple concret réel d’un montage financier bilan promoteur avec de la vente en bloc logement social en PDF et Excel.
Bilan travaux promotion immobilière : analyser les coûts de construction en vente en bloc VEFA

L’onglet bilan travaux constitue le cœur opérationnel du montage financier dans une promotion immobilière en vente en bloc VEFA avec bailleur social. Contrairement au bilan global, ici on entre dans le détail concret des dépenses de construction, décomposées par corps d’état : démolition, gros œuvre (GO), charpente, couverture, étanchéité, et autres lots techniques.
Chaque poste est associé à une entreprise identifiée, ce qui permet de comprendre précisément qui réalise quoi et à quel coût. Cette granularité est essentielle, car elle permet au promoteur de piloter son chantier avec une vision claire des engagements contractuels. On retrouve également des statuts d’avancement comme TS validé, TMA reçu, ou TMA validé. Ces mentions traduisent le suivi réel des travaux : validation technique, modifications acquéreurs (Travaux Modificatifs Acquéreurs), et ajustements en cours de chantier.
Ce tableau fonctionne donc comme un véritable outil de contrôle budgétaire. Il permet de comparer le prévisionnel au réel, d’identifier les dérives et surtout d’anticiper leur impact sur la rentabilité globale. Dans une logique de vente en bloc à un bailleur social, cet enjeu est encore plus critique : les prix de vente étant souvent figés en amont, toute dérive côté travaux vient directement réduire la marge.
Pour un futur promoteur, ce type de tableau de coûts travaux en VEFA est indispensable. Il ne s’agit pas seulement de suivre des dépenses, mais de maîtriser l’exécution technique du projet pour sécuriser le compte de résultat de l’opération immobilière. Télécherger un exemple concret réel d’un montage financier bilan promoteur avec de la vente en bloc logement social en PDF et Excel.
Suivi SAV promotion immobilière : gérer les levées de réserves, ravalement et GPA après livraison

L’onglet suivi SAV intervient après la livraison du programme et joue un rôle déterminant dans la finalisation financière d’une opération de promotion immobilière en vente en bloc VEFA avec bailleur social. Il regroupe principalement trois dimensions : la levée des réserves, le suivi du ravalement et la gestion de la GPA (garantie de parfait achèvement).
La levée des réserves correspond à toutes les non-conformités ou défauts identifiés lors de la livraison. Chaque réserve doit être traitée par les entreprises concernées, dans des délais souvent encadrés. Le tableau permet ici de suivre l’état d’avancement : réserves en cours, levées, ou en attente d’intervention. C’est un indicateur clé de la qualité d’exécution du chantier.
Le ravalement, quant à lui, est un poste sensible, souvent soumis à des reprises après livraison. Son suivi permet d’anticiper des coûts complémentaires qui peuvent impacter la marge si mal maîtrisés.
Enfin, la GPA oblige les entreprises à intervenir pendant un an après la réception pour corriger les désordres signalés. Ce suivi est essentiel pour sécuriser la relation avec le bailleur social et éviter des litiges.
Pour le promoteur, cet onglet complète le compte de résultat de l’opération immobilière. Télécherger un exemple concret réel d’un montage financier bilan promoteur avec de la vente en bloc logement social en PDF et Excel.
Les acteurs d’une VEFA avec un bailleur social
Une VEFA avec un bailleur social ne repose pas uniquement sur une relation entre un promoteur et un bailleur. Plusieurs intervenants peuvent participer à l’opération, chacun ayant un rôle précis dans sa conception, son financement, sa réalisation ou son encadrement.
Le promoteur immobilier reste généralement au cœur du projet : il développe l’opération, la fait construire et vend les logements au bailleur social. De son côté, le bailleur social achète les logements pour les intégrer à son patrimoine et les louer ensuite dans le cadre du logement social.
D’autres acteurs peuvent également intervenir, notamment les collectivités locales, l’État, les établissements financiers ou les organismes qui garantissent les emprunts.
Le promoteur immobilier : celui qui développe et construit le programme
Dans une VEFA destinée à un bailleur social, le promoteur est généralement le vendeur.
C’est lui qui porte le projet immobilier et qui en assure la réalisation. Il peut notamment être à l’origine de la recherche du terrain, du montage de l’opération et de la conception du programme.
Son rôle peut comprendre :
- la recherche et l’acquisition du foncier ;
- la conception du programme immobilier ;
- les démarches nécessaires à l’obtention du permis de construire ;
- la consultation et la coordination des entreprises ;
- le suivi de la construction ;
- la commercialisation des logements auprès du bailleur social ;
- la livraison des logements.
Même si le bailleur devient progressivement propriétaire des logements au fur et à mesure de leur construction, le promoteur conserve les pouvoirs de maître d’ouvrage jusqu’à la réception des travaux. C’est ce que prévoit l’article L.261-3 du Code de la construction et de l’habitation.
Autrement dit, acheter les logements en VEFA ne signifie pas que le bailleur prend en charge la construction du programme. Le promoteur reste responsable de sa réalisation jusqu’à la réception.
Le bailleur social : l’acquéreur des logements
Face au promoteur, on trouve le bailleur social, qui achète tout ou partie des logements du programme.
Il peut notamment s’agir d’un organisme d’habitations à loyer modéré relevant de l’article L.411-2 du CCH ou, dans les conditions prévues par la réglementation, d’une société d’économie mixte agréée.
Son objectif est différent de celui d’un promoteur classique : il n’achète pas les logements pour les revendre. Il les intègre à son patrimoine afin de les exploiter comme logements locatifs sociaux.
Avant de s’engager, le bailleur doit donc vérifier que le programme correspond à ses besoins et qu’il peut être financé dans les conditions prévues par la réglementation du logement social.
Selon la nature des logements et de l’opération, le financement peut notamment s’appuyer sur des prêts PLAI, PLUS ou PLS.
Le bailleur va ainsi regarder de nombreux éléments : prix d’acquisition, typologie des logements, surfaces, niveau de prestations, localisation, équilibre financier de l’opération et conditions de financement.
Les collectivités locales : un rôle qui peut être déterminant
La commune, l’intercommunalité ou d’autres collectivités peuvent également intervenir dans une opération de logement social.
Leur intervention peut prendre différentes formes : urbanisme, foncier, financement, garantie d’emprunt ou encore réservation de logements.
Le rôle des collectivités est notamment important lorsque le programme participe aux objectifs de production de logements sociaux sur un territoire.
L’article L.441-1 du Code de la construction et de l’habitation encadre notamment les réservations de logements sociaux pouvant être accordées en contrepartie d’un financement, d’une garantie financière ou d’un apport de terrain.
L’État : le cadre réglementaire et le financement du logement social
L’État intervient également dans le fonctionnement d’une VEFA destinée au logement social.
Son rôle concerne notamment les règles applicables au logement social, les agréments, les financements réglementés, les conventions APL et les aides à la pierre.
Pour le promoteur, cela signifie qu’une VEFA sociale ne se résume pas à négocier un prix avec un bailleur. Le programme doit également pouvoir entrer dans le cadre réglementaire et financier du logement social.
Les organismes financiers : financer l’acquisition
Le bailleur doit financer l’acquisition des logements.
La Banque des Territoires propose notamment différents prêts destinés au financement du logement social. Le PLAI et le PLUS, par exemple, peuvent financer l’acquisition de logements en VEFA.
Le montage financier peut également associer plusieurs sources : emprunts, fonds propres du bailleur, subventions et garanties.
Le financement constitue donc une partie essentielle de la négociation entre le promoteur et le bailleur. Le prix de vente doit être compatible avec l’équilibre financier de l’opération et avec les possibilités de financement du bailleur.
Une opération qui repose sur plusieurs acteurs
Une VEFA avec un bailleur social peut donc être représentée simplement :
Le promoteur développe et construit le programme.
Le bailleur social achète les logements et les intègre à son patrimoine
L’État encadre le dispositif et intervient notamment dans les financements et le conventionnement.
Les collectivités peuvent intervenir sur le foncier, l’urbanisme, les garanties, le financement ou les réservations.
Les établissements financiers participent au financement de l’acquisition et de l’opération.
Comment fonctionne une VEFA avec un bailleur social ?
Une VEFA avec un bailleur social suit un processus qui commence bien avant la signature de l’acte de vente. Pour le promoteur, il s’agit d’abord de développer un programme compatible avec les besoins du territoire et les contraintes du logement social, puis de trouver un bailleur susceptible d’en acquérir tout ou partie.
Une fois le bailleur intéressé, les deux parties vont travailler sur le programme, son prix, ses caractéristiques techniques et son financement avant de formaliser la vente.
1. Le promoteur développe son programme
Le point de départ est généralement un programme immobilier développé par le promoteur.
Le promoteur identifie un terrain, étudie sa constructibilité et élabore un projet immobilier : nombre de logements, typologies, surfaces, stationnements, prestations et organisation générale de l’immeuble.
Dans le cadre prévu par l’article L.433-2 du Code de la construction et de l’habitation, les logements acquis par un organisme HLM ou une SEM peuvent notamment être inclus dans un programme établi par un tiers, lorsque les demandes de permis de construire ont déjà été déposées.
Le programme doit donc être suffisamment avancé pour permettre au bailleur d’en étudier précisément les caractéristiques.
2. Le promoteur recherche un bailleur social
Une fois le programme défini, le promoteur peut rechercher un bailleur social susceptible d’acquérir une partie ou la totalité des logements.
Cette recherche dépend notamment :
- de la localisation du programme ;
- du nombre de logements ;
- des typologies proposées ;
- des besoins locaux en logements sociaux ;
- des prix de vente ;
- des financements envisageables ;
- du calendrier de l’opération.
Le promoteur présente alors son programme au bailleur avec les informations nécessaires à son analyse.
3. Le bailleur étudie le programme
Le bailleur social ne regarde pas uniquement le prix d’achat.
Il doit vérifier que le programme correspond à son patrimoine, à sa stratégie de développement et aux caractéristiques du logement social.
Il peut notamment étudier :
- la localisation ;
- les surfaces ;
- les typologies de logements ;
- les plans ;
- les prestations ;
- les parties communes ;
- les stationnements ;
- les performances du bâtiment ;
- le calendrier de livraison ;
- le prix proposé par le promoteur ;
- les conditions de financement.
Le bailleur doit également déterminer comment les logements pourront être financés, notamment selon leur catégorie et les prêts mobilisables.
4. Le programme est adapté aux besoins du bailleur
Il est fréquent que la présentation initiale du promoteur évolue au cours des discussions.
Le bailleur peut demander des modifications portant par exemple sur :
- la distribution des logements ;
- les typologies ;
- les surfaces ;
- les prestations ;
- les équipements ;
- les espaces communs ;
- les stationnements ;
- les performances techniques.
Cette phase permet aux deux parties de parvenir à un programme qui soit à la fois réalisable pour le promoteur et compatible avec les contraintes du bailleur.
Les éventuelles modifications doivent être intégrées au cadre contractuel de l’opération.
5. Le prix de vente est négocié
Le prix constitue naturellement un élément central de la négociation.
Le promoteur doit déterminer son prix de vente en fonction de son coût de revient et de l’équilibre économique de son opération.
Le bailleur, de son côté, doit vérifier que le prix d’acquisition reste compatible avec son plan de financement et les conditions économiques du logement social.
La négociation ne porte donc pas uniquement sur un prix au mètre carré. Elle peut également concerner les prestations, les équipements, les stationnements, les éventuels travaux ou adaptations demandés par le bailleur et les conditions de livraison.
6. Le bailleur prépare son financement
Une fois le programme suffisamment défini, le bailleur prépare son plan de financement.
Selon les logements concernés, différents prêts peuvent être mobilisés, notamment le PLAI, le PLUS ou le PLS.
La Banque des Territoires indique que plusieurs de ces prêts peuvent financer une acquisition en VEFA.
Le financement peut également comprendre les fonds propres du bailleur, des subventions et différentes garanties.
Cette étape est déterminante car le bailleur doit s’assurer que l’acquisition peut être financée avant de finaliser son engagement contractuel.
7. La vente est ensuite formalisée
Lorsque les caractéristiques du programme, le prix et les conditions de l’opération sont définis, les parties peuvent formaliser la vente selon le cadre juridique de la VEFA.
La VEFA entraîne un transfert progressif de propriété.
L’article L.261-3 du CCH prévoit que l’acquéreur devient immédiatement titulaire des droits sur le sol et propriétaire des constructions existantes. Les constructions à venir deviennent ensuite sa propriété au fur et à mesure de leur réalisation.
Le prix est lui aussi payé progressivement selon l’avancement des travaux, dans les limites prévues par la réglementation.
8. Le promoteur réalise les travaux
Après la signature, le promoteur poursuit la réalisation du programme.
Il reste maître d’ouvrage jusqu’à la réception des travaux, conformément à l’article L.261-3 du CCH.
Le bailleur devient progressivement propriétaire des constructions au fur et à mesure de leur réalisation, mais il n’assure pas pour autant la maîtrise d’ouvrage de l’opération.
9. Les appels de fonds suivent l’avancement de la construction
La réglementation de la VEFA encadre les paiements en fonction de l’avancement des travaux.
L’article R.261-14 du CCH fixe notamment les plafonds applicables aux versements successifs.
Cette mécanique est importante pour les deux parties :
- le promoteur reçoit les paiements progressivement ;
- le bailleur finance l’acquisition au fur et à mesure de l’avancement ;
- le calendrier financier doit correspondre au calendrier de construction.
Pour le promoteur, le calendrier des appels de fonds doit donc être intégré dès le départ dans le plan de trésorerie de l’opération.
10. La réception et la livraison
Lorsque les travaux arrivent à leur terme, le programme fait l’objet de la réception.
La réception constitue une étape essentielle puisque l’article L.261-3 du CCH prévoit que le vendeur conserve les pouvoirs de maître d’ouvrage jusqu’à cette étape.
La livraison permet ensuite au bailleur de prendre possession des logements conformément aux conditions prévues dans le contrat.
Des réserves peuvent être formulées lorsque certains éléments ne correspondent pas aux caractéristiques contractuellement prévues.
Un processus qui peut être résumé en plusieurs étapes
Le fonctionnement d’une VEFA avec un bailleur social peut donc être résumé ainsi :
Programme immobilier → recherche d’un bailleur → étude du programme → négociation → adaptation du programme → fixation du prix → financement du bailleur → signature de la VEFA → construction → appels de fonds → réception → livraison.
La durée et les modalités de chaque étape peuvent varier selon la nature du programme, le bailleur concerné, son financement et les caractéristiques de l’opération.
Conclusion
La VEFA avec un bailleur social permet à un promoteur immobilier de vendre tout ou partie d’un programme à un organisme de logement social avant son achèvement. Le bailleur intervient dans la définition du programme, son financement et ses conditions d’acquisition, tandis que le promoteur conserve la maîtrise de l’opération jusqu’à la livraison. Pour réussir une vente en VEFA à un bailleur social, il est donc essentiel de maîtriser à la fois les aspects juridiques, techniques, financiers et commerciaux du projet. Le promoteur doit notamment présenter un programme compatible avec les besoins du bailleur, construire un prix cohérent et sécuriser le montage financier. Bien préparée, une VEFA peut ainsi constituer une solution efficace pour commercialiser un programme immobilier et sécuriser sa sortie.
FAQ – VEFA bailleur social
1. Qu’est-ce qu’une VEFA avec un bailleur social ?
Une VEFA avec un bailleur social est une vente en l’état futur d’achèvement dans laquelle un organisme de logement social acquiert des logements auprès d’un promoteur avant leur achèvement. Le promoteur réalise l’opération et transfère progressivement les droits sur le bien au fur et à mesure de sa construction.
2. Un promoteur peut-il vendre un programme immobilier à un bailleur social ?
Oui. Un promoteur immobilier peut vendre tout ou partie d’un programme à un bailleur social dans le cadre d’une VEFA, sous réserve que le projet corresponde aux besoins et aux conditions d’acquisition du bailleur.
3. Quels bailleurs sociaux peuvent acheter en VEFA ?
Les acquisitions peuvent notamment être réalisées par des organismes d’habitations à loyer modéré et certaines sociétés d’économie mixte agréées, selon leur statut et le cadre juridique applicable à l’opération.
4. Comment trouver un bailleur social pour acheter un programme immobilier ?
Le promoteur peut identifier les bailleurs intervenant sur le territoire du projet, puis leur présenter le programme avec les principales informations foncières, techniques, commerciales et financières. Le choix du bailleur dépend notamment de ses besoins territoriaux et de sa stratégie d’acquisition.
5. Un bailleur social peut-il acheter tout un programme immobilier ?
Oui. Une acquisition peut porter sur une partie ou sur la totalité d’un programme, selon le montage retenu et les besoins du bailleur social.
6. Comment se déroule une vente en VEFA à un bailleur social ?
Le processus comprend généralement la présentation du programme, l’étude du projet par le bailleur, les échanges sur les caractéristiques des logements, la négociation du prix et des conditions de vente, la sécurisation du financement, la signature des actes, la construction puis la livraison.
7. Comment est payé le promoteur en VEFA ?
Le paiement intervient progressivement pendant la construction, selon l’avancement des travaux et les échéances prévues par la réglementation et le contrat de VEFA. Le Code de la construction et de l’habitation encadre notamment les plafonds des appels de fonds.
8. Quels financements peuvent être utilisés pour une acquisition en VEFA par un bailleur social ?
Selon la nature du programme et les caractéristiques des logements, un bailleur social peut notamment mobiliser des financements tels que le PLAI, le PLUS ou le PLS. Le financement dépend du montage de l’opération et de son éligibilité aux dispositifs concernés.
9. Le prix d’une VEFA avec un bailleur social est-il négociable ?
Oui. Le prix fait partie des éléments économiques étudiés et négociés entre le promoteur et le bailleur. L’analyse porte notamment sur les caractéristiques du programme, son coût de revient, les logements concernés et l’équilibre financier de l’opération.
10. Quelle est la différence entre une VEFA et une vente en bloc à un bailleur social ?
La VEFA désigne le mécanisme juridique de vente d’un immeuble ou de logements avant leur achèvement. La vente en bloc décrit généralement une acquisition portant sur un ensemble de logements ou sur une partie importante d’un programme par un même acquéreur. Une vente en bloc à un bailleur social peut donc être réalisée sous la forme d’une VEFA.