Financement promotion immobilière en 2026 et 2027: ce qui change
Comment financer une opération de promotion immobilière en 2026 ? Les banques continuent-elles à financer les opérations immobilières ? Quel est le coût du crédit et quels changements faut-il anticiper pour 2027 ?
En 2026, le financement bancaire des entreprises continue de progresser, mais les conditions d’octroi du crédit évoluent. Selon les dernières données publiées par la Banque de France, les encours de crédits bancaires aux entreprises ont progressé de 3,5 % sur un an en juillet 2026. Les encours de crédits d’investissement ont augmenté de 4,6 %, tandis que les crédits liés à l’immobilier ont progressé de 5,6 %. Dans le secteur des activités immobilières, les crédits mobilisés progressaient de 4,7 % sur un an.
Dans le même temps, le coût moyen des nouveaux crédits bancaires accordés aux entreprises s’élevait à 3,75 % en juillet 2026, contre 3,54 % en mai. Pour les crédits supérieurs à 1 million d’euros, le taux moyen était de 3,70 %. Ces chiffres donnent une indication sur le coût général du financement des entreprises, mais ils ne correspondent pas automatiquement au taux qu’obtiendra un promoteur immobilier pour financer une opération précise.
Autre évolution à prendre en compte : selon l’enquête de juillet 2026 sur la distribution du crédit bancaire, les banques de la zone euro ont signalé un léger durcissement net de leurs critères d’octroi pour les prêts aux entreprises au deuxième trimestre 2026, dans un contexte de perception de risques plus élevés.
Concrètement, pour un promoteur immobilier, la question en 2026 n’est donc pas uniquement de savoir si les banques financent encore les entreprises ou quel est le taux moyen du crédit. Il faut comprendre comment le coût du financement et les conditions d’accès au crédit peuvent affecter l’équilibre financier d’une opération.
Dans cet article, nous allons analyser ce qui change concrètement en 2026, les principales sources de financement d’une opération de promotion immobilière, l’impact du crédit sur le bilan promoteur et les éléments à surveiller pour préparer un financement en 2027.
Vente en bloc : un levier à intégrer dans le financement de la promotion immobilière en 2026 et 2027
La vente en bloc occupe une place importante dans la promotion immobilière et ne concerne pas uniquement les petits programmes ou les logements difficiles à commercialiser. Le principe consiste pour un promoteur à vendre tout ou partie d’un programme à un seul acquéreur, qui peut notamment être un bailleur social ou un investisseur institutionnel.
Cette stratégie prend une importance particulière lorsqu’on analyse le financement de la promotion immobilière en 2026 et 2027. Au deuxième trimestre 2026, 13 103 logements ont été réservés en vente en bloc, soit 44,9 % de l’ensemble des réservations de logements neufs.
Les grands groupes de promotion immobilière utilisent eux-mêmes cette stratégie à grande échelle. Nexity a réalisé 7 450 ventes en bloc en 2025. De son côté, Kaufman & Broad indique que 57 % de ses réservations de logements en valeur étaient réalisées en bloc au premier semestre 2026, contre 52 % sur la même période en 2025.
Ces chiffres montrent que la vente en bloc peut constituer un véritable canal de commercialisation pour un promoteur. Elle peut également avoir une incidence sur la manière de financer une opération de promotion immobilière, car la stratégie de sortie fait partie des éléments étudiés dans le montage financier.
Découvrez la structuration financière d’un montage financier vente en bloc, cas réel clôturé ayant généré 1 million € de bénéfice
Vous êtes promoteur immobilier, marchand de biens ou futur promoteur et vous travaillez actuellement sur une opération de promotion immobilière ?
Vous avez trouvé un terrain, vous préparez votre programme ou vous êtes déjà en phase de montage ?
Vous rencontrez peut-être certaines de ces difficultés :
- Comment structurer votre dossier financier en 2026 ?
- Combien de fonds propres devez-vous prévoir en 2026 ?
- Comment présenter votre opération à une banque ou à un financeur en 2026?
- Votre opération est-elle réellement rentable ?
- Comment suivre vos coûts, votre trésorerie et votre rentabilité ?
- Comment construire un bilan promoteur complet en 2026 ?
Un véritable dossier d’opération pour structurer la vôtre
Nous mettons à votre disposition un dossier financier Excel de 11 onglets, issu d’une véritable opération de promotion immobilière : un programme mixte avec vente en bloc, monté et suivi pendant 3 ans, puis clôturé en 2026.
Cette opération a généré plus 1 million d’euros de bénéfice. Le document est présenté en détail, onglet par onglet, un peu plus loin dans l’article.
L’intérêt pour vous est concret : vous pouvez étudier la structure d’un dossier qui a réellement fonctionné, puis le dupliquer et l’adapter à votre propre opération.
Vous disposez ainsi d’une base pour structurer vos propres données : foncier, travaux, entreprises, commercialisation, trésorerie, financement, fonds propres, fiscalité et résultat.
L’objectif n’est pas de vous donner un simple fichier avec des cases à remplir, mais de vous permettre de partir d’un dossier réel pour construire plus facilement votre propre dossier financier et préparer votre recherche de financement.
Un dossier rarement accessible
Il est particulièrement rare de pouvoir consulter les 11 onglets d’une opération réelle, suivie pendant 3 ans et clôturée avec un bénéfice d’environ 1 million d’euros.
Vous pouvez donc partir d’une expérience concrète plutôt que d’un modèle théorique.
Vous cherchez à faire financer votre opération ?
Ne partez pas d’une feuille Excel vierge.
Ce que contient réellement le fichier
11 onglets interconnectés entre eux, présentés ci-dessous un par un : chacun est illustré en grand afin que vous puissiez visualiser le contenu réel du dossier avant de le télécharger.
Bilan V1 : le business plan d’une VEFA avec bailleur social
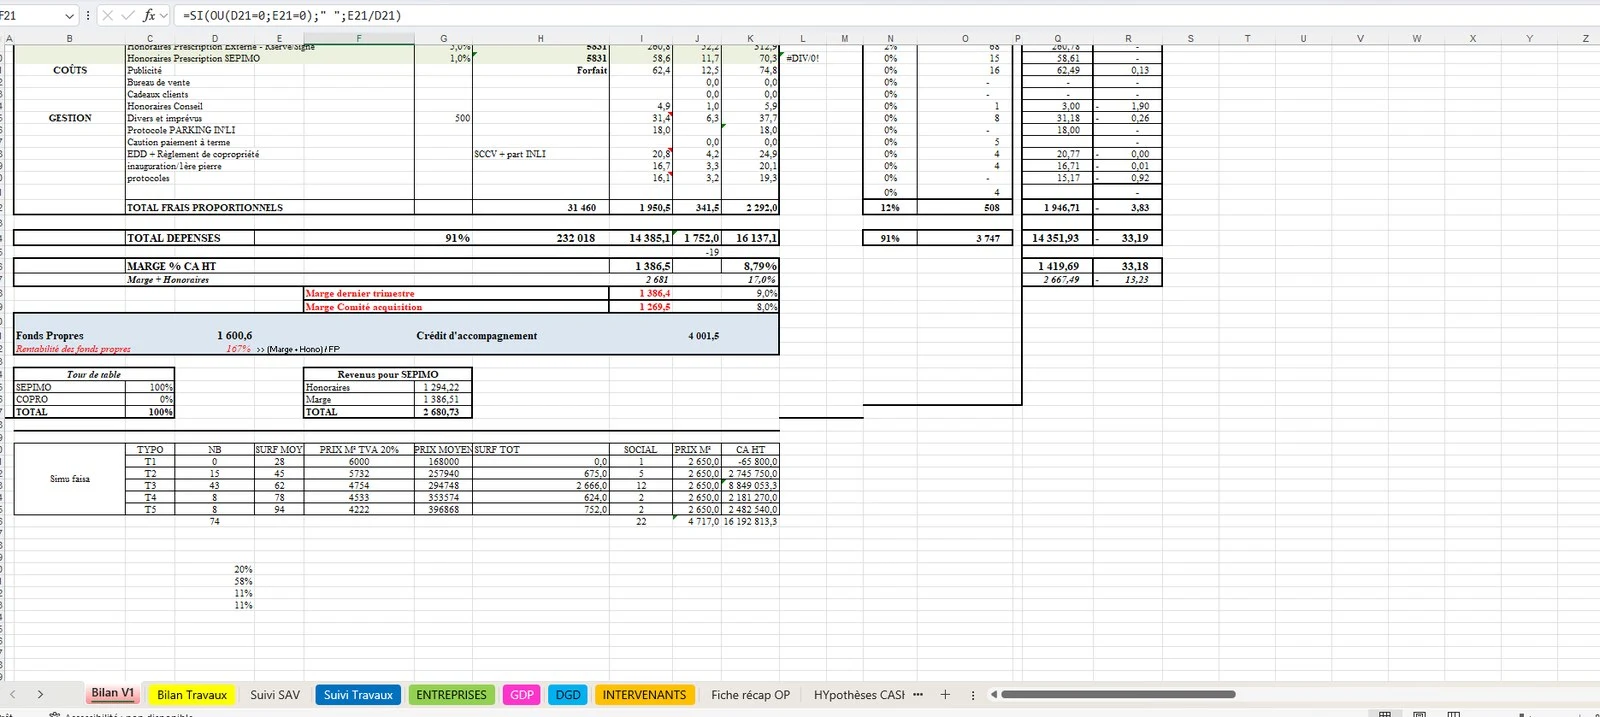
Le bilan V1 correspond à un bilan de promotion immobilière en vente en bloc, typiquement utilisé dans un business plan de promotion immobilière avec bailleur social (VEFA). Il modélise l’ensemble des recettes d’une opération en intégrant les spécificités du logement social.
Contrairement à une vente à la découpe, le promoteur structure ici son compte de résultat d’opération autour d’un acquéreur unique ou institutionnel, avec des prix encadrés et une logique de volume. Le tableau met en évidence les niveaux de prix, les surfaces, mais aussi les impacts fiscaux, notamment avec plusieurs taux de TVA (5,5 % et 20 %). Il permet de comprendre un point clé : la marge ne se construit pas uniquement sur le prix de vente, mais sur l’équilibre global entre coûts et recettes.
Bilan travaux : le suivi opérationnel de la construction
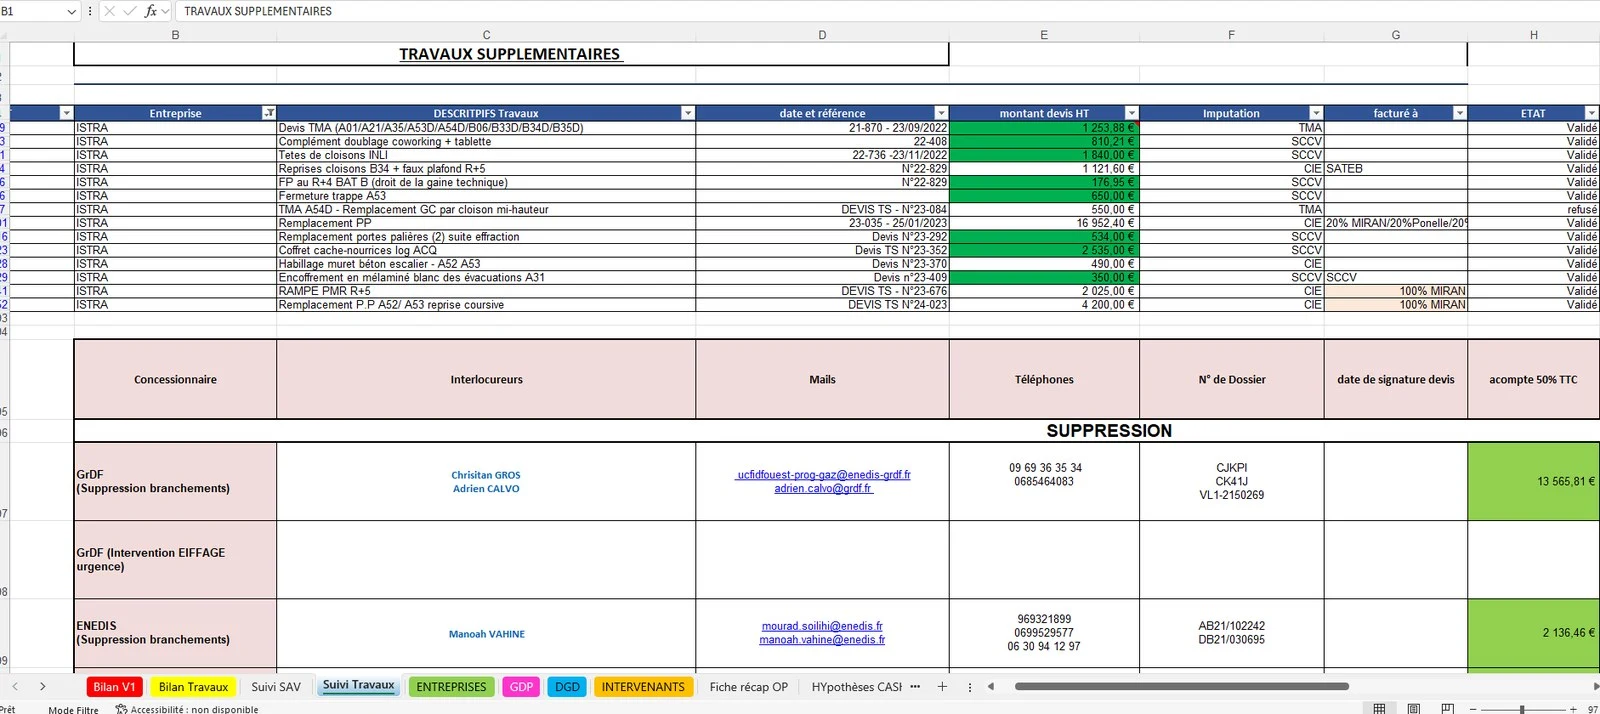
L’onglet bilan travaux constitue le cœur opérationnel du montage. Contrairement au bilan global, il détaille les dépenses de construction par corps d’état : démolition, gros œuvre, charpente, couverture, étanchéité et autres lots techniques, avec des statuts d’avancement comme TS validé, TMA reçu ou TMA validé.
Ce tableau fonctionne comme un véritable outil de contrôle budgétaire : comparer le prévisionnel au réel, identifier les dérives et anticiper leur impact sur la rentabilité globale — un enjeu critique quand les prix de vente sont figés en amont.
Grille commerciale : le prix, lot par lot
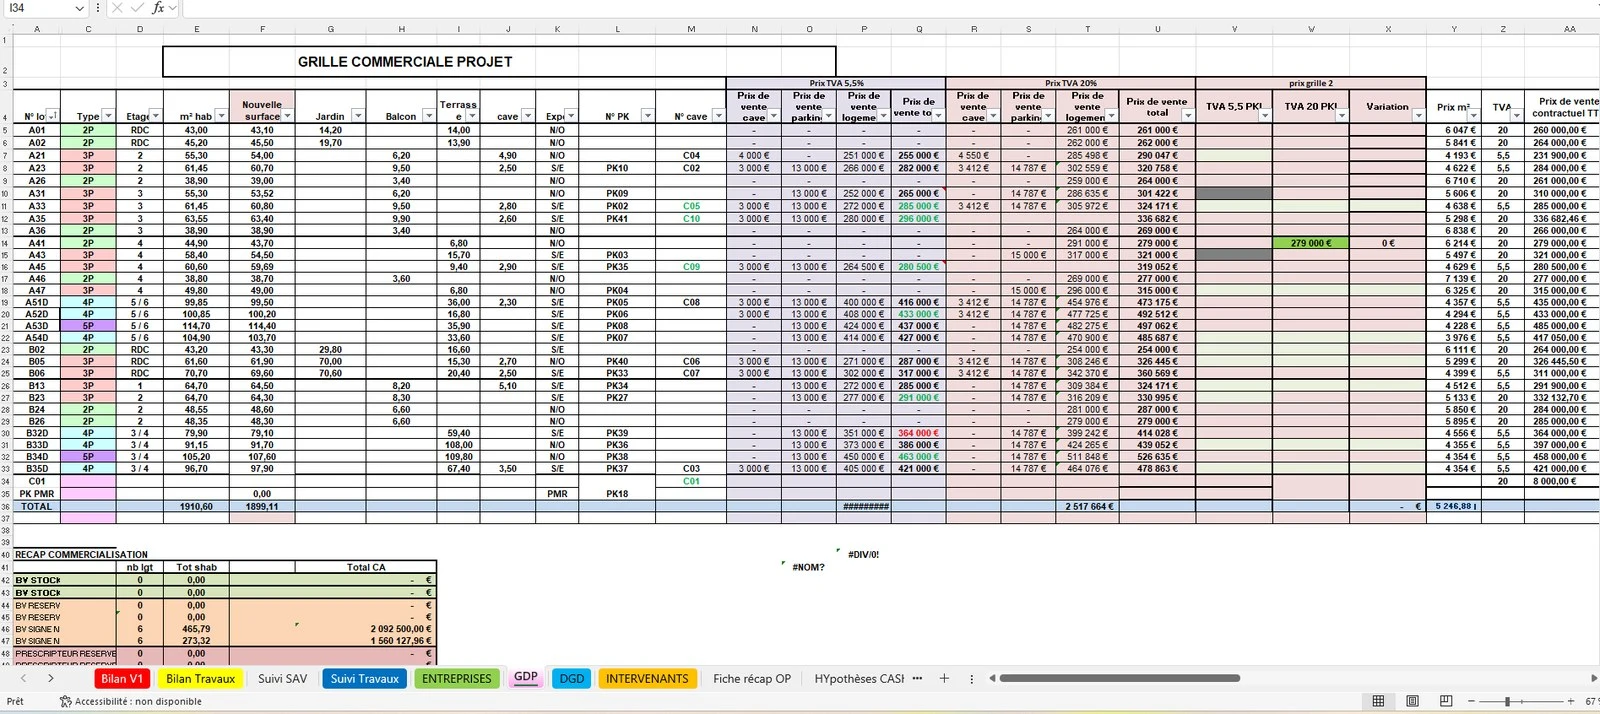
L’onglet grille commerciale matérialise la manière dont le chiffre d’affaires est construit, lot par lot. Il descend au niveau de chaque appartement : type (T1, T2, T3…), étage, surface habitable, mais aussi jardins, balcons, caves ou terrasses via la notion de surface pondérée.
Le tableau détaille le prix au m², le prix total, ainsi que les impacts des différents taux de TVA (5,5 % pour le social, 20 % pour l’accession libre) — des variations fiscales qui modifient la perception du prix côté acquéreur et la rentabilité du promoteur.
Entreprises : corps d’état, marchés et paiements
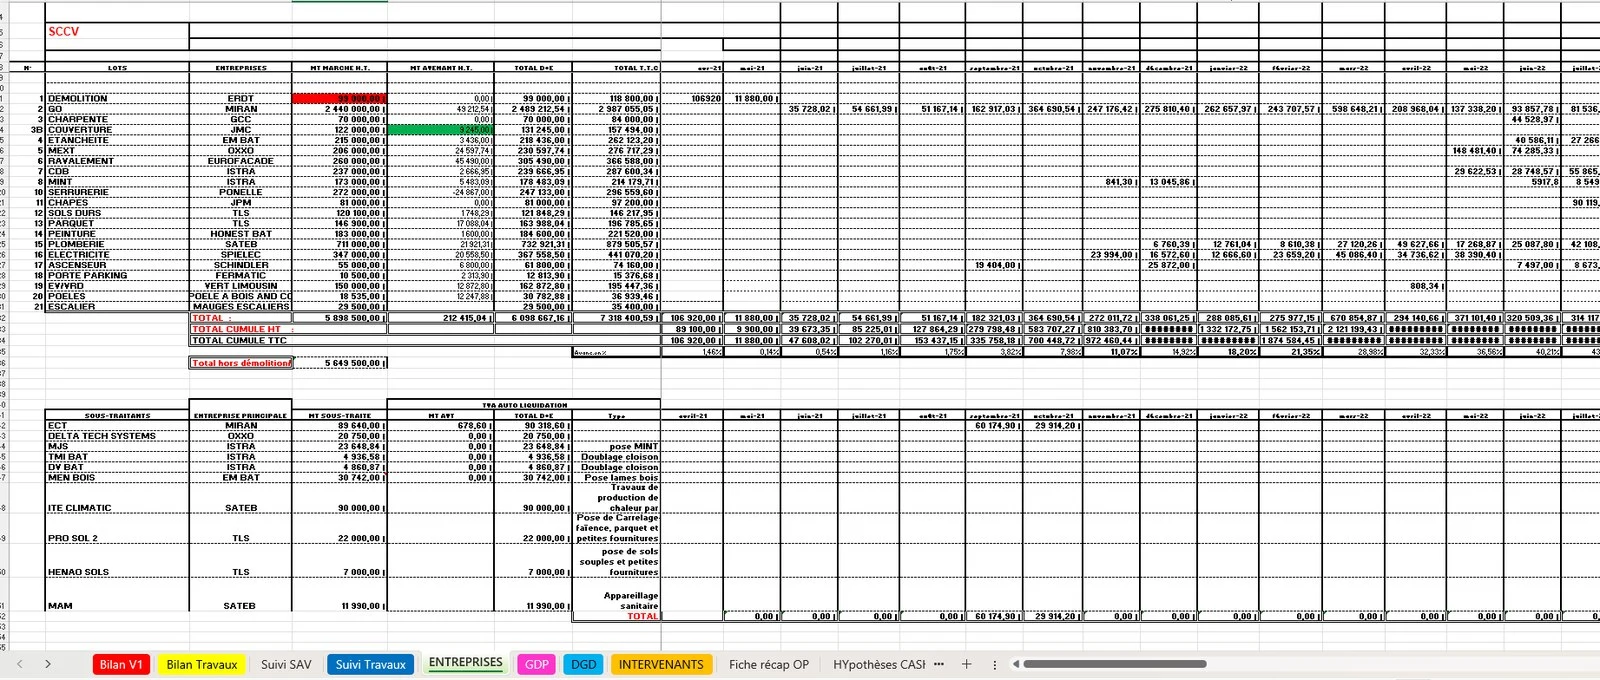
L’onglet entreprises centralise l’ensemble des corps d’état (démolition, gros œuvre, charpente, couverture, étanchéité, second œuvre…), les entreprises retenues et les informations clés liées à leurs marchés, avec le suivi des états d’avancement et le déclenchement des appels de fonds.
Cet onglet connecte l’exécution du chantier au compte de résultat de l’opération, en contrôlant précisément les sorties de trésorerie — pour préserver la rentabilité globale du projet.
Pourquoi la vente en bloc peut-elle faciliter le montage d’une opération ?
Dans une opération vendue au détail, le promoteur dépend d’un grand nombre de ventes individuelles. Le chiffre d’affaires et les encaissements dépendent donc du rythme de commercialisation des logements.
Dans une opération destinée à une vente en bloc, le promoteur peut au contraire construire une partie de son scénario de sortie autour d’un acquéreur institutionnel. Lorsque la vente est suffisamment sécurisée contractuellement, cela peut apporter une visibilité différente sur une partie des recettes futures de l’opération.
Cette visibilité peut être intégrée au bilan financier du promoteur, au cash-flow prévisionnel et aux discussions avec les établissements qui financent l’opération.
Il faut néanmoins faire une distinction essentielle : la vente en bloc n’est pas un financement bancaire et ne garantit pas l’obtention d’un crédit. Dans le cadre du financement de la promotion immobilière en 2026 comme en 2027, la banque continue d’analyser l’ensemble du risque de l’opération : coût de revient, rentabilité, fonds propres, garanties, calendrier, conditions de vente et capacité du promoteur à mener le projet à son terme.
La vente en bloc constitue donc avant tout une stratégie de commercialisation et de sortie, qui peut être intégrée au montage financier de l’opération.
Pourquoi les grands promoteurs utilisent-ils cette stratégie ?
Plusieurs grands groupes montrent que la vente en bloc peut être intégrée directement dans leur stratégie commerciale.
Nexity propose notamment aux acteurs du logement social différentes solutions comprenant la vente en bloc, la copromotion, le PSLA et le logement locatif intermédiaire.
Kaufman & Broad indique de son côté que les ventes en bloc représentaient 57 % de ses réservations de logements en valeur au premier semestre 2026.
Altarea mentionne également les logements vendus en bloc à des bailleurs sociaux parmi ses solutions dans le logement.
Pour ces promoteurs, l’intérêt est notamment de pouvoir travailler avec différents types d’acquéreurs et d’adapter la stratégie de commercialisation à la nature du programme.
Pour un promoteur qui cherche à financer une opération immobilière en 2026 ou 2027, cette réflexion doit donc intervenir dès le montage du projet. Le bilan promoteur doit permettre de comparer différents scénarios de sortie : vente au détail, vente en bloc à un bailleur social ou vente à un autre investisseur institutionnel.
Dans une opération en vente en bloc, il convient notamment d’intégrer au bilan :
- le prix de vente global ou le prix par logement ;
- le nombre de logements concernés ;
- le calendrier de la vente ;
- le coût du foncier ;
- le coût des travaux ;
- les taxes et honoraires ;
- les frais financiers ;
- les besoins de trésorerie ;
- la marge prévisionnelle.
En 2026 et 2027, le financement d’une opération de promotion immobilière ne se limite donc pas à rechercher une banque : il faut également construire une stratégie de sortie cohérente et démontrer comment l’opération générera ses recettes.
Les critères que les banques analysent pour financer une opération de promotion immobilière en 2026 et 2027
En 2026 et 2027, obtenir un financement pour une opération de promotion immobilière nécessite de présenter un projet dont les risques, les coûts et les recettes sont clairement identifiés. La banque ne regarde pas uniquement le prix du terrain ou la marge annoncée : elle analyse l’ensemble du montage financier et la capacité du promoteur à mener l’opération jusqu’à son terme.
Le bilan promoteur constitue donc un document central du dossier. Il permet de présenter les principales hypothèses de l’opération et de mesurer son équilibre financier : coût du foncier, travaux, taxes, honoraires, frais financiers, chiffre d’affaires, trésorerie et marge.
1. Le coût global de l’opération
La première question est de déterminer précisément combien l’opération va coûter.
Le financement doit notamment prendre en compte le foncier, les frais d’acquisition, les études, les honoraires, les travaux, les taxes, les frais commerciaux, les assurances ainsi que les frais financiers.
Une sous-estimation du coût de revient peut modifier fortement la rentabilité réelle du programme. C’est pourquoi le promoteur doit être capable de présenter un budget détaillé et cohérent.
2. La rentabilité prévisionnelle
La banque examine ensuite la capacité du programme à générer une marge suffisante par rapport aux risques pris.
Le chiffre d’affaires prévisionnel doit être confronté au coût de revient afin de déterminer la marge de l’opération. Plusieurs scénarios peuvent également être étudiés afin de mesurer l’impact d’une variation du prix de vente, du coût des travaux ou du calendrier.
Le financement de la promotion immobilière repose ainsi sur un principe simple : plus le promoteur maîtrise ses hypothèses financières, plus il est capable d’expliquer précisément son besoin de financement et les risques associés au projet.
3. Les fonds propres du promoteur
Les fonds propres constituent également un élément important du montage.
Le promoteur doit déterminer quelle partie de l’opération sera financée par ses propres ressources et quelle partie devra être financée par la dette ou par d’autres sources de financement.
Le montant nécessaire dépend notamment de la taille du programme, du coût du foncier, du calendrier de l’opération, des garanties disponibles et de la structure globale du projet.
4. Le calendrier des dépenses et des recettes
Une opération peut être rentable sur le papier tout en rencontrant des tensions de trésorerie.
C’est pourquoi le calendrier des décaissements et des encaissements est essentiel dans un bilan de promotion immobilière. L’acquisition du terrain, les appels de fonds liés aux travaux, les frais financiers et les encaissements issus des ventes ne se produisent pas au même moment.
Le plan de financement doit donc permettre de déterminer le besoin de trésorerie maximal de l’opération.
5. La stratégie de commercialisation
Enfin, la banque va regarder comment le promoteur prévoit de vendre les logements.
La commercialisation au détail, la vente en bloc à un bailleur social ou la vente à un investisseur institutionnel peuvent produire des profils de recettes différents.
C’est pour cette raison que la stratégie de commercialisation doit être intégrée au financement de la promotion immobilière dès la conception de l’opération, et non considérée uniquement comme une étape intervenant une fois le financement obtenu.
L’objectif est de présenter un montage dans lequel le foncier, les travaux, les fonds propres, la dette, les ventes et la trésorerie sont cohérents entre eux.
Fonds propres : pourquoi la vente en bloc peut renforcer le montage financier du promoteur
Les fonds propres sont un élément central du financement d’une opération de promotion immobilière. Le promoteur doit généralement mobiliser des ressources financières avant que l’opération ne génère ses premières recettes. La question est donc de savoir comment limiter le besoin de trésorerie immobilisé tout en présentant à la banque un projet suffisamment sécurisé.
C’est dans ce contexte que la vente en bloc peut avoir un intérêt particulier.
Lorsqu’une partie du programme est destinée à être vendue en bloc à un bailleur social ou à un investisseur institutionnel, cette stratégie peut apporter davantage de visibilité sur la sortie de l’opération. Cette visibilité peut être intégrée dans le prévisionnel financier et dans le calcul du besoin de financement.
La vente en bloc peut limiter le besoin de fonds propres immobilisés
Le promoteur doit financer une partie importante des dépenses de l’opération avant de récupérer l’intégralité de son chiffre d’affaires : foncier, frais d’acquisition, études, travaux, taxes, honoraires et frais financiers.
Plus la durée pendant laquelle les capitaux restent mobilisés est importante, plus le besoin de trésorerie peut être élevé.
Une vente en bloc suffisamment sécurisée peut modifier ce calendrier. Elle permet au promoteur de construire un scénario dans lequel une partie importante des logements est destinée à un acquéreur identifié, plutôt que de dépendre exclusivement de nombreuses ventes individuelles.
Cela ne signifie pas que la banque demandera automatiquement moins de fonds propres. Le niveau de fonds propres reste déterminé par le montage global, les risques de l’opération, les garanties, la situation du promoteur et les conditions du financement.
En revanche, la vente en bloc peut contribuer à présenter un profil de risque et de trésorerie différent.
Pourquoi c’est important pour un nouveau promoteur ?
Pour un promoteur disposant de fonds propres limités, la question du besoin de financement est particulièrement importante.
Un projet peut être rentable mais nécessiter une trésorerie importante pendant plusieurs années. Le promoteur doit donc rechercher le meilleur équilibre entre ses fonds propres, le financement bancaire et les recettes de l’opération.
La vente en bloc peut alors constituer une stratégie à étudier dès le montage du projet.
L’objectif n’est pas simplement de vendre plus rapidement, mais de déterminer comment le choix du mode de commercialisation influence le besoin de financement de l’opération et les capitaux que le promoteur doit mobiliser.
Fonds propres, vente en bloc et bilan promoteur
C’est précisément pour cette raison que le bilan promoteur Excel doit intégrer le scénario de vente retenu.
Le promoteur doit pouvoir mesurer l’impact d’une vente en bloc sur :
- le chiffre d’affaires prévisionnel ;
- le calendrier des encaissements ;
- le besoin de trésorerie ;
- les frais financiers ;
- les fonds propres nécessaires ;
- la rentabilité finale de l’opération.
Le véritable enjeu du financement de la promotion immobilière en 2026 et 2027 est donc de construire un montage cohérent entre le montant des fonds propres disponibles, le financement bancaire et la stratégie de sortie.
La vente en bloc peut faire partie de cette équation, notamment lorsque le promoteur cherche à réduire son exposition aux ventes individuelles et à mieux structurer le calendrier financier de son opération.
Conclusion : comment préparer son financement de promotion immobilière en 2026 et 2027 ?
Le financement de la promotion immobilière en 2026 et 2027 demande une vision globale de l’opération. Le promoteur doit maîtriser son coût de revient, déterminer ses besoins en fonds propres, construire son plan de financement et anticiper sa stratégie de commercialisation.
La vente en bloc peut notamment jouer un rôle important dans ce montage. En permettant de vendre une partie ou la totalité d’un programme à un acquéreur professionnel, elle peut modifier le profil commercial et financier de l’opération et doit donc être intégrée aux hypothèses du bilan promoteur.
Pour le promoteur, l’objectif est de pouvoir présenter un projet dans lequel foncier, travaux, fonds propres, financement bancaire, commercialisation, trésorerie et rentabilité sont cohérents.
Un bilan financier détaillé permet justement de tester ces différentes hypothèses avant de présenter le projet à un financeur et de mesurer la capacité réelle de l’opération à supporter son financement.
FAQ — Financement de la promotion immobilière en 2026 et 2027
Comment financer une opération de promotion immobilière ?
Une opération peut être financée par une combinaison de fonds propres du promoteur, de financement bancaire et, selon le projet, d’autres sources de financement. Le montage dépend notamment du coût de l’opération, de sa rentabilité, des garanties, du calendrier et de la stratégie de commercialisation.
Combien de fonds propres faut-il pour une promotion immobilière ?
Il n’existe pas un montant unique applicable à toutes les opérations. Le besoin dépend notamment du coût du foncier, du budget travaux, du montant du financement bancaire, des garanties et du profil du projet. Le bilan promoteur permet de déterminer le besoin de trésorerie et les fonds propres à mobiliser selon les hypothèses retenues.
La vente en bloc facilite-t-elle le financement d’une promotion immobilière ?
La vente en bloc ne constitue pas un financement bancaire et ne garantit pas l’obtention d’un crédit. En revanche, lorsqu’elle est suffisamment sécurisée, elle peut apporter davantage de visibilité sur la sortie de l’opération et sur une partie des recettes futures. Elle peut donc être intégrée dans l’analyse financière présentée aux financeurs.
Pourquoi la vente en bloc est-elle intéressante pour un promoteur ?
Elle permet notamment de commercialiser simultanément un nombre important de logements auprès d’un même acquéreur professionnel. Elle peut également modifier le calendrier des recettes et le profil de trésorerie de l’opération. Son intérêt doit être évalué dans le bilan financier global du programme.
Qu’est-ce qu’un bilan promoteur ?
Le bilan promoteur est un outil financier permettant d’estimer l’équilibre économique d’une opération immobilière. Il met notamment en relation le chiffre d’affaires prévisionnel, le coût de revient, les frais financiers, les besoins de trésorerie et la marge de l’opération.
Quels éléments faut-il présenter à une banque pour obtenir un financement immobilier promoteur ?
Le dossier doit notamment permettre au financeur de comprendre le projet, son coût, sa rentabilité prévisionnelle, le montant des fonds propres, le besoin de financement, les garanties, le calendrier de l’opération et la stratégie de commercialisation.
Le financement de la promotion immobilière est-il différent en 2026 ?
Le financement doit être analysé dans le contexte du marché de 2026, notamment au regard des conditions de crédit, des coûts de construction, du marché du logement neuf et des exigences des financeurs. Les conditions concrètes restent cependant propres à chaque opération et à chaque emprunteur.
Comment préparer son financement de promotion immobilière pour 2027 ?
La préparation commence par la construction d’un bilan financier complet permettant d’identifier le coût total de l’opération, les fonds propres disponibles, le besoin de financement, les recettes prévisionnelles et la trésorerie nécessaire. Le promoteur peut ensuite tester plusieurs hypothèses de commercialisation et de financement avant de présenter son dossier aux banques.
Quel est le rôle des fonds propres dans une opération de promotion immobilière ?
Les fonds propres constituent une partie des ressources mobilisées par le promoteur pour financer l’opération. Ils permettent notamment de participer au financement du projet et d’accompagner la mise en place du financement bancaire. Leur montant doit être analysé en fonction de l’ensemble du montage financier.
Pourquoi utiliser un bilan promoteur Excel ?
Un bilan promoteur Excel permet de centraliser les hypothèses financières d’une opération et de mesurer rapidement leur impact sur le chiffre d’affaires, le coût de revient, la trésorerie, les frais financiers et la marge. Il peut également servir à comparer différents scénarios de commercialisation et de financement.